武 州 製薬 株への関心が、今まさに日本の株式市場で急上昇している。世界的なCDMO(医薬品受託開発製造機関)の需要爆発を背景に、ファンド主導での二重の買収劇を経た同社が、いよいよ本格的な株式公開に向けた秒読み段階に入ったとの観測が浮上したためだ。
東京の金融街・兜町では、主要機関投資家が市場の流動性動向を注視するなか、武 州 製薬 株の潜在的な理論株価を巡るシミュレーションが極秘裏に進む。単なる従来の医薬品製造業の枠組みを打ち破り、アジア圏におけるバイオ医薬品供給ネットワークの中核を担う武州製薬株式会社。その次の一手は、2026年の国内株式市場を揺るがす最大級の目玉案件となる公算が大きい。
買収劇の裏側:米KKRからDBJ・パゴダへの移管と企業価値の急膨張
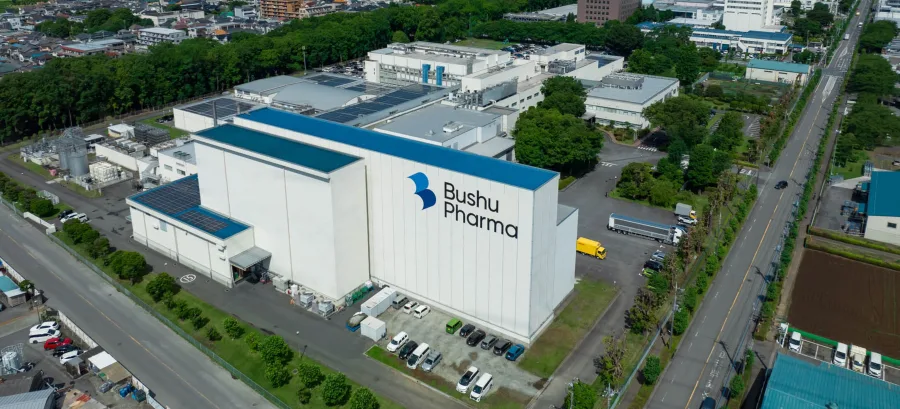
製薬業界における受託製造の地殻変動は、一朝一夕に起きたものではない。同社の成長軌跡を語る上で外せないのが、国際的なプライベート・エクイティ巨頭である米KKR主導による過去の大型買収劇だ。世界水準の設備投資とコンプライアンス強化を推し進めたKKRの傘下で、同社は受託専門メーカーとしての基礎体力を飛躍的に向上させた。
その後、パゴダ・キャピタルおよび政府系の日本政策投資銀行(DBJ)による共同出資体制へと資本が引き継がれた。この株主構成の変更こそが、同社を国内ドメスティックな製造企業から国際的プレイヤーへと脱皮させた決定打だ。経済メディアのBloombergなども当時、この株主交代が将来的な株式上場を前提とした極めて戦略的なステップであると報じている。キャピタルゲインを狙うファンドと、日本の製薬インフラ強化を目指す政策金融のタッグが、企業価値をかつてない高みへと押し上げた。
2026年最新業績とCDMO(医薬品受託開発製造機関)市場の追い風
グローバル製薬会社が自社工場を持たない「アセットライト」経営へ舵を切るなか、CDMO事業者が受ける恩恵は大きい。自社での設備投資リスクを回避し、新薬開発のスピードを最優先するメガファーマにとって、信頼できる製造パートナーの確保は至上命令だからだ。
2026年現在、同社の工場稼働率は高水準を維持している。高薬理活性固形剤やバイオ医薬品の無菌注射剤ラインの拡充が功を奏し、売上高・EBITDAともに過去最高水準を更新し続けている模様だ。厳しいGMP(医薬品適正製造基準)査察をクリアする技術的参入障壁の高さを背景に、高い利益率を確保できるビジネスモデルが確立されている。
武州製薬の株式・IPO最新情報と2026年に向けた株価見通し
投資家が最も熱視線を注ぐIPO(新規公開株)の時期と想定時価総額について、複数の市場関係者が具体的な試算を開始している。業界内の類似上場企業(マルチプル比較)のPERやEV/EBITDA倍率を当てはめると、上場時の想定時価総額は数千億円規模に達するとの見方が強い。
2026年後半から2027年にかけての上場シナリオが現実味を帯びるなか、初値形成やその後の株価見通しに関してもポジティブな予測が相次ぐ。ストック型の受託契約を主軸とするため、景気動向に左右されにくいディフェンシブ性と、バイオ市場拡大に伴う成長性の両立が強みだ。公開価格の設定次第では、上場初日から機関投資家による買い注文が殺到するシナリオも十分に想定される。
「バイオ医薬品 Gateway to Asia プロジェクト」が拓く成長フロンティア
同社が掲げる成長戦略の核が「バイオ医薬品 Gateway to Asia プロジェクト」だ。欧米の製薬企業が開発した最先端のバイオ医薬品を、同社の国内工場で受入・検査・二次包装・保管し、日本およびアジア各国へ迅速に配送するハブ機能を提供する戦略的イニシアティブである。
超低温管理が求められる高度な物流サプライチェーンの構築は、競合他社が容易に真似できない強固な堀(モート)となっている。アジア市場におけるバイオ医薬品の需要拡大は年率10%を超えるペースで続いており、このプロジェクトの収益化が同社の長期的な成長曲線を支えるエンジンとなっている。
経営トップ横田光弘氏の戦略と東京証券取引所上場への確定シナリオ
この極めて複雑なグローバル拡大路線を牽引するのが、代表取締役社長兼CEOである横田光弘氏だ。外資系製薬企業や医療機器メーカーで豊富なマネジメント経験を積んだ横田氏は、徹底したクオリティファーストの思想と、スピード感ある意思決定で社内改革を断行してきた。
東京証券取引所への上場に向け、ガバナンス体制の強化やサステナビリティ開示の拡充など、市場からの厳しい要求に耐えうる社内体制はすでに整いつつある。プライム市場への直接上場を選択するかどうかも注目の的であり、横田氏が描く上場ストーリーは最終コーナーを回りつつあると言える。
限定アナリスト分析:機関投資家が見る潜在リスクと買いの好機
専門家が集約した最新の株式市場アナリストレポートによれば、同社に対するプロ投資家の評価は「極めて高い」とされる。製薬業界の構造変化をとらえた事業構造、そしてファンド傘下で磨き上げられた資本効率の高さがその要因だ。
一方で、リスク要因が皆無というわけではない。主要クライアントの特許切れに伴う製造量の減少リスクや、原材料・エネルギーコストの高騰による粗利益への圧迫、国際的な規制変更への対応コストなどが挙げられる。しかし、それを補って余りある事業ポートフォリオの多角化が進んでおり、新規上場時にはポートフォリオのコア銘柄として組み込む動きが加速する見通しだ。