大腸カメラなどの定期健診でポリープを指摘され、切除後の病理組織診断で突然告げられることの多い「直腸カルチノイド(直腸神経内分泌腫瘍=NET)」。命に関わる緊急事態ではないと医師から説明されて安堵したのも束の間、加入しているがん保険の給付金を請求した段階で、想定外のトラブルに直面する加入者が後を絶ちません。
最大の争点となるのが、「悪性新生物」として診断給付金が100万円〜数百万円単位で満額支給されるのか、あるいは「上皮内新生物」と判定されて10%程度に減額、最悪の場合は不支給とされるのかという点です。保険会社の約款規定、病理組織診断書の文言、そして契約を結んだ年代によって判断が真っ二つに分かれる現場の実態と、請求で不利益を被らないための具体的防衛策を整理しました。
【満額支給の真相】直腸カルチノイドは悪性新生物か上皮内新生物か
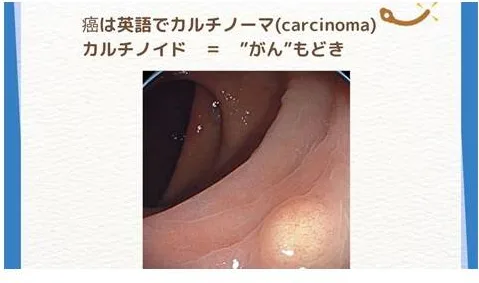
直腸カルチノイドと診断された際、がん診断給付金が満額支給されるか否かは、医療界における疾患の定義と保険会社が用いる悪性腫瘍の保険約款解釈との間にあるギャップに起因しています。カルチノイドは以前、良性と悪性の中間に位置する「類癌腫」と呼ばれていましたが、近年のWHO分類および国際疾病分類(ICD-O-3)においては、原則として「神経内分泌腫瘍(NET)」として位置付けられ、悪性挙動を示す腫瘍(コード/3)として再定義されました。
一般的な大腸がんであれば、粘膜層にとどまる早期の病変が「上皮内新生物」、粘膜下層より深部へ浸潤したものが「悪性新生物」と明確に区分されます。しかし、直腸カルチノイドは粘膜の深い部分(粘膜固有層深部)から発生するため、径が5mm程度の極めて小さな段階であっても、病理検査を行うと容易に粘膜下層へ浸潤している特徴があります。この病理学的特性こそが、保険の適用基準において判断が分かれる最大の要因となっています。
がん診断給付金の満額支給条件を満たすためには、病理組織検査において悪性腫瘍としての確定診断が下されていること、かつ保険会社の約款が準拠する疾病分類基準に合致していることが大切です。医療現場では「微小で転移リスクが極めて低いため内視鏡切除で完治」と説明されたとしても、病理組織学的には悪性新生物のコードが付与されるケースが標準的です。しかし、保険会社側が独自の給付基準を盾に減額を提示してくる摩擦が今なお続いています。
【約款の落とし穴】アフラックなど大手生保の支払い実績と契約時期の壁
直腸カルチノイドにおける保険金の査定で最も注意すべき要素は、加入している保険商品の「契約締結時期」です。アフラック生命保険をはじめとする大手生命保険会社では、医療技術と病理分類の改定に合わせて約款を段階的に見直してきました。
2000年代初頭から2010年代前半にかけて加入した旧型のがん保険では、約款の対象となる悪性新生物の範囲が旧来の基準(ICD-O-2以前など)に基づいていることがあり、カルチノイドを一律で「境界悪性」や「上皮内がん同等」とみなして給付金を10%〜50%に圧縮する条項が含まれている場合があります。一方、近年の改定以降に締結された契約や最新のがん特約では、直腸NET G1であっても悪性新生物として満額支払う運用が主流となっています。
アフラックにおける直腸カルチノイドの支払い実績や他社対応を検証すると、過去には診断一時金の支払いを巡って生命保険協会の裁定審査会(金融ADR)へ持ち込まれた事例が複数存在します。その多くで、契約当時の約款の文言解釈や、病理組織診断書における「悪性」の表記有無が争点となってきました。古い保険を保有している加入者ほど、保険会社の初回査定を鵜呑みにせず、約款の条文構造を綿密に精査する必要があります。
【データ徹底比較】病理診断・進行度別の保険金給付判定マップ
直腸カルチノイドで請求を行った際、どのような条件で満額支給・減額支給・不支給の分岐が生じるのか、医学的所見と保険査定の相関を整理しました。
| 病理・進行度の区分 | 詳細・病理診断の数値データ | 一般的な基準・相場(給付割合) | 編集部の見解・対策ポイント |
|---|---|---|---|
| 直腸NET G1(10mm未満) | Ki-67指数 ≤ 2%、核分裂像 < 2/10HPF、粘膜下層浸潤あり | 満額(100%)または減額(10%〜50%) | 契約時期により判定が分かれやすい最頻出ゾーン。診断書に「悪性」明記が必須。 |
| 直腸NET G2 / G3 | Ki-67指数 3%〜20%超、脈管侵襲(ly/v)陽性所見あり | 満額支給(100%) | 旧型約款であっても悪性新生物として認定される可能性が極めて高い。 |
| 粘膜内病変(極めて稀) | 固有層内にとどまり粘膜下層への浸潤が全く認められない状態 | 上皮内新生物扱い(10%〜同額特約) | 上皮内新生物の一時金特約がない単体契約では不支給となるリスクあり。 |
| 内視鏡的切除(ESD/EMR) | 日帰り手術または1〜3日程度の短期検査入院を伴う切除術 | 手術給付金(約款所定の倍率:5〜20万円) | 診療報酬点数上の手術コード(Kコード)該当の有無を確認して確実に請求する。 |
【実態検証】保険請求の現場と当事者が直面した「不支給・減額」のリアル
保険請求の窓口において、加入者が最も戸惑うのは「主治医の説明」と「保険会社からの通知」の乖離です。患者コミュニティや知恵袋等の相談事例を調査すると、以下のような生々しい実態が浮かび上がってきます。
「内視鏡検査のあと、担当医から『綺麗に取れたから大丈夫、タチの悪いがんじゃないよ』と言われたので安心して診断書を保険会社に出したら、上皮内新生物とみなされ給付金が10分の1に削られた」という声は典型的です。医師が患者を精神的に安心させるために発した「大したことない」という言葉が、保険請求においては「重篤な悪性腫瘍ではない」という解釈へすり替えられてしまう落とし穴が存在します。
さらに見落とされがちなのが、直腸カルチノイドの手術給付金請求です。内視鏡的粘膜下層剥離術(ESD)や内視鏡的粘膜切除術(EMR)は健康保険適用の手術手技ですが、日帰り内視鏡治療の場合、加入している医療保険の特約が入院を伴う手術に限定されていると支払われないケースがあります。近年普及した通院・日帰り手術対応の特約がセットされているかどうかも、金銭的な明暗を分ける要因です。
【損をしない対処法】診断書の病理組織記載と保険会社への異議申し立て
直腸カルチノイドと診断され、納得のいく保険金給付を受けるためには、書類作成の段階から戦略的なアプローチが不可欠です。保険会社は提出された「診断書(保険会社指定様式)」のチェックボックスや記載病名を形式的に審査するため、記載内容が曖昧だと機械的に減額査定へと回されてしまいます。
直腸カルチノイドの診断書作成と病理組織診断における最重要チェック事項は以下の通りです。
- 病名表記:単なる「直腸ポリープ」や「良性腫瘍」ではなく、「直腸神経内分泌腫瘍(NET G1)」または「直腸悪性新生物(カルチノイド)」と明記されているか。
- 病理所見の添付:病理組織検査報告書のコピーを添付し、粘膜下層浸潤(sm浸潤)、Ki-67指数の低値であってもWHO分類上の悪性(ICD-O-3コード 8240/3等)であることを明文化してもらう。
- 確定診断日:内視鏡で切除した日ではなく、病理結果が出て確定診断が下りた日付が診断日として記載されているか。
万が一、保険会社から減額支給や不支給の決定通知が届いた場合でも、即座に諦める必要はありません。まずは不支給・減額の理由となった約款の適用条項を書面で開示請求します。その上で、主治医に「病理組織学的には悪性新生物に該当する」旨の追記・意見書作成を依頼し、再審査請求(異議申し立て)を行うのが有効な対抗手段です。それでも保険会社が応じない場合は、中立機関である生命保険協会の指定紛争解決機関(金融ADR)へ申立てを行う道が開かれています。
一般に知られていない盲点とネットの誤解
ネット上の情報やSNSの書き込みには、一面的な解釈による誤解が散見されます。正しい知識を持たずに請求手続きを進めると、本来受け取れるはずの権利を放棄することになりかねません。
よくある誤解の筆頭が、「腫瘍サイズが10mm未満なら良性扱い、10mm以上なら悪性扱いになる」という言説です。臨床現場において10mm未満の病変は転移リスクが低いため局所切除で治療完了となる目安にはなりますが、病理組織学的な悪性度の判定(悪性新生物該当性)とは別の議論です。サイズに関わらず粘膜下層に達していれば病理学的には悪性腫瘍として扱われるため、サイズだけで給付を諦めるのは完全な誤りです。
また、「一度給付金を請求して減額通知に同意のサインを返送してしまうと二度と覆らない」と思い込んでいる加入者も少なくありません。過去の判例や保険会社との交渉事例では、新たな医師の意見書や病理所見を補強して再請求し、追加差額分が満額支給された実績が確実に存在します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準直腸カルチノイドの保険請求および今後の保険ポートフォリオ再構築において、加入者が取るべき立ち位置は明確に分かれます。
【積極的に異議申し立て・満額請求を進めるべき人】
2015年以降に契約したがん保険に加入している方や、病理診断書に「NET G1」「ICD-O-3コード /3」が明記されている方。保険会社側の審査が単なる初期判定の自動処理である可能性が高く、病理報告書を添付して再審査を求めれば満額支給に覆る蓋然性が極めて高いグループです。
【専門窓口への相談や慎重な対応が必要な人】
平成初期〜1990年代に加入した極めて古い終身がん保険のみを保有している方。約款自体の悪性腫瘍定義が厳格に縛られており、約款上「カルチノイドを除く」旨が明文規定されている場合があります。この場合は約款の文言解釈の余地をプロ(保険代理店の上級担当者、弁護士、ADR相談窓口)と確認しながら進める必要があります。
【直腸 カルチノイド が ん 保険】に関するよくある質問(FAQ)
Q1:直腸カルチノイドは「がん」ではないと主治医に言われましたが、がん保険は使えますか?
A1:保険適用となる可能性が十分にあります。医師は患者の不安を軽減するために「一般的な胃がんや大腸がんとは性質が異なる」「早期に切除できた」という意味で表現することが多いですが、病理組織学的な国際分類上は悪性腫瘍(NET)として登録されます。病理組織診断書の記載を確認した上で請求を行ってください。
Q2:内視鏡で日帰り切除した場合でも手術給付金は出ますか?
A2:加入している医療保険・がん保険の特約内容によります。「内視鏡手術対応」「日帰り手術対応」の特約が付帯していれば、診療報酬上のKコード(K721 内視鏡的大腸ポリープ・粘膜切除術など)に基づいて給付金が支払われます。入院を条件とする古いタイプの手術特約の場合は支払われないことがあります。
Q3:保険会社から「上皮内新生物として10万円」と査定されました。納得できない場合はどうすれば良いですか?
A3:まずは保険会社に減額の根拠となる約款の該当条文と査定理由の説明を求めてください。その上で、病理医による「病理組織診断報告書」のコピーを取得し、粘膜下層への浸潤や悪性コード(/3)の該当性を確認します。主治医に悪性新生物としての意見書を書いてもらい、再査定(異議申し立て)を申請してください。
Q4:一度直腸カルチノイドを発症すると、今後新しいがん保険には入れなくなりますか?
A4:切除完了後、一定期間(概ね3年〜5年程度)は通常の医療保険・がん保険への新規加入が制限される「引受謝絶」となるケースが一般的です。ただし、近年は引受基準緩和型保険の選択肢が広がっているほか、完治後5年が経過して再発がなければ通常のがん保険に加入できる道もあります。既存の契約は安易に解約しないことが鉄則です。
直腸カルチノイド(直腸NET)と宣告された際の経済的リスクを回避するためには、病理診断書の精密な確認と保険約款への正確な理解が不可欠です。医療の進歩とともにNETの悪性度に対する国際的共通認識は確立されており、正当な病理所見を揃えて手続きを行えば、正当な診断給付金を受け取れる環境が整ってきています。
保険会社から届く初期の査定結果を鵜呑みにせず、疑問があれば病理組織診断書を手元に用意した上で適切な情報収集と手続きを進めてください。確かな知識と迅速なアクションこそが、万が一の際の正当な権利と家計を守る防波堤となります。