扶養 親族 等 申告 書 書き方を誤ると、本来受けられるはずの所得控除が適用されず、給与から過剰に税金が引かれて手取りが減る事態に直結します。毎年、秋口から冬にかけて企業で実施される年末調整。その手続きの基礎となるのが、この申告書です。制度の複雑さから「どこに何を書けばいいのかわからない」「昨年と同じ内容で良いのか」と戸惑う声は絶えません。
現場の人事労務担当者にとっても、全従業員からの提出書類をチェックし税務署へ正確に引き継ぐ作業は大きな負担です。とりわけ最新の法律やルールに合わせた扶養 親族 等 申告 書 書き方を正しく把握しておくことは、税金の過不足を防ぐだけでなく、会社全体の事務効率化にも直結します。本稿では、今年度押さえるべきポイントとミスを防ぐ要点を詳しく紐解きます。
2026年最新改正のポイント:見落としがちな税制変更と控除の壁
日本の税制は目まぐるしく変化しています。所得税法に基づく各種控除制度も例外ではありません。特に近年は、給与所得者の働き方の多様化や物価高騰に伴い、控除額や適用要件の見直しが相次いで議論・実施されてきました。
国税庁が公表する最新の指針においても、年収の「壁」に対する判断基準や、国外居住の扶養親族に関する確認書類の厳格化など、従業員が誤りやすい変更点が盛り込まれています。高校生や大学生世代の扶養控除の扱い、あるいは配偶者控除・配偶者特別控除の適用要件など、過去の記憶のまま書類を作成すると、税務署から後日修正を求められるリスクがあります。
【記入例付き】給与所得者の扶養控除等申告書を正しく埋める手順
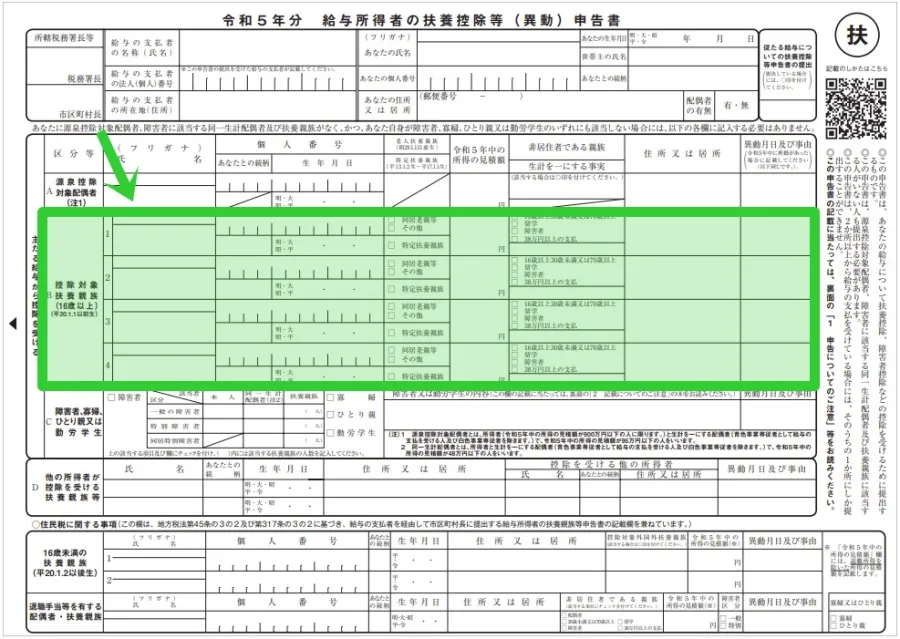
「給与所得者の扶養控除等(異動)申告書」の記入は、全体の構成を整理して取り組めば決して難しくありません。基本情報から順に追っていきましょう。
まず最上段には、自身の氏名、個人番号(マイナンバー)、現住所、および勤務先名称を明記します。マイナンバーの記載に関しては、会社側で既に管理されている場合に記入を省略できるケースもありますので、事前に社内の案内を確認してください。
続いてメインとなる「源泉控除対象配偶者」や「控除対象扶養親族」の欄です。対象者の氏名、生年月日、マイナンバー、そして見積もり所得金額を記入します。ここで最も重要なのは、「収入」ではなく「所得」を書く点です。例えば、パートやアルバイトで給与収入が103万円の場合、給与所得控除を引いた「所得金額」は48万円となります。この計算誤りが、年末調整現場で最も頻発する不備の原因です。
記入ミスで損をしないための注意点:手取り減を防ぐチェックリスト
書類提出後に「控除が外れていた」と気づいても、毎月徴収される源泉徴収税額の再計算には手間がかかります。最悪の場合、年明けの給与で思わぬ追徴課税が発生し、手取り額が大幅に減ってしまう危険性すら存在します。
特に注意すべきは、共働き世帯における「扶養の重複」です。夫婦それぞれが同じ子どもを自身の扶養親族として重複申告することは認められていません。どちらの扶養に入れる方が世帯全体で節税になるのか、事前の確認が欠かせません。
また、年の途中で結婚・離婚・出産・就職など家族構成に変動(異動)があった場合、速やかに申告書を修正提出する必要があります。年末調整のタイミングだけでなく、変化が生じた時点でのアップデートが鉄則です。
マイナポータルとe-Taxによる年末調整の完全デジタル化
紙での記入や提出に伴うストレスを解消するため、政府はマイナポータルと連携した電子化手続きを強力に推し進めています。すでに多くの企業が、年末調整のWeb申告システムを導入しています。
給与所得者は、マイナポータルを経由して保険料控除証明書などの必要データを一括取得し、そのまま控除申告書へ自動入力できるようになりました。送信されたデータはe-Taxの仕組みとも親和性が高く、国税庁への提出プロセスも大幅に簡略化されます。
デジタル化によって、手書きによる転記ミスや計算ミスは劇的に削減されます。まだ紙の申告書を使っている場合でも、会社が電子化に対応しているか確認してみる価値はあるでしょう。
確定申告が必要になるケースと配偶者控除・扶養控除の注意点
会社で行われる年末調整だけで税金の精算が完了しないケースも多々あります。副業での所得が20万円を超える場合や、年収が2,000万円を超える給与所得者の場合、年末調整の対象外となり、各自で確定申告を行わなければなりません。
また、配偶者控除の適用を受ける際、本人の年収制限(1,000万円以下)が存在します。いくら配偶者の所得が控えめであっても、納税者本人の給与収入が高額である場合は控除額が段階的に減額、あるいはゼロになります。年末調整の書類上だけで完結したと思い込最初に、必要に応じて税務署への確定申告で最終調整を行うことが大切です。
人事労務管理の負担を減らす提出前の自己点検ステップ
企業の給与計算や人事労務管理を担当する部門にとって、毎年秋から冬にかけての申告書チェック作業は極めて過酷です。未記入箇所や計算誤りがある書類を1枚ずつ差し戻す作業は、業務の停滞を招きます。
提出する側の従業員ひとりひとりが、以下の3点だけでも確認してから提出する習慣を持つことが大切です。
第一に、「収入」と「所得」の混同がないか。第二に、配偶者や扶養親族のマイナンバーおよび生年月日に間違いがないか。第三に、今年1年の途中で扶養家族の状況に変化がなかったか。このセルフチェックによって、人事担当者の確認コストは削減され、会社全体の年末調整業務がスムーズに進行します。