相次ぐ防衛費の増額や少子化対策、減税議論が巻き起こるたびに、永田町やSNS上で必ず浮上するのが「国の隠し財産」「埋蔵金」と呼ばれる外為特会(外国為替資金特別会計)の活用論です。折からの歴史的な円安水準も手伝い、財務省が抱える巨額の外貨資産には数十兆円規模の評価益(含み益)が生じており、「この資金を回せば増税など不要ではないか」という声がネット上でも後を絶ちません。
しかし、なぜ政府や財務省はこれほど潤沢に見える資金を自由に防衛財源や国民還元へ回せないのでしょうか。本稿では、複雑怪奇と称される外為特会の仕組みや運用の実態、米国債保有の裏に潜む国際金融のリアル、そして2026年最新の政策議論の背景を、元財務省関係者や市場関係者の取材知見を交えて解説します。
【基本構造】外為特会とは?仕組みと保有資産の実態をわかりやすく解説
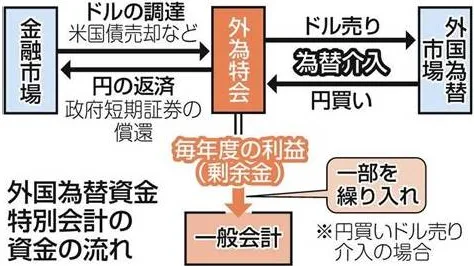
外為特会(正式名称:外国為替資金特別会計)とは、国が為替相場の急激な変動を防ぎ、通貨の安定を図る目的で設置している国の特別会計です。財務省が所管し、日本銀行がその出納事務や市場介入の実務を担っています。
外為特会の仕組みを理解する上で最も重要なのは、「資産(アセット)」だけでなく、それと同額の「借金(負債)」を抱えて成り立っているバランスシートであるという点です。
急激な円高を是正するために行われる「円売り・ドル買い介入」を例に挙げます。日本政府は、市場からドルを買い取るための円資金を持っていません。そこで、国庫短期証券(FB:外国為替資金証券)という国の短期借入証券を発行して市場から円を調達し、その円を売って米ドルを買い入れます。
こうして手に入れた米ドルは、現金のまま寝かせておくのではなく、利息を生む米国債保有やドル預金として運用されます。つまり、外為特会のバランスシートの左側(資産)には「ドル建て資産(米国債など)」が並び、右側(負債)には「円建ての借金(国庫短期証券)」が同規模で計上されているのが実態です。
【データ徹底比較】外為特会の資産規模と一般会計への繰入実態
外為特会がどのような資産構成になっており、なぜ「埋蔵金」と騒がれるのかを客観的な数値で把握が必要です。公式な財務省開示データおよび市場推計をベースにした資産の内訳と資金フローは以下の通りです。
| 項目 | 詳細・数値データ(2025〜2026年水準) | 一般的な基準・他国比較 | 編集部の見解・評価 |
|---|---|---|---|
| 総資産規模(外貨準備) | 約1兆3,000億ドル規模(円換算で約190兆〜200兆円前後) | 中国に次ぐ世界第2位の外貨準備高 | 為替介入の原資として世界トップクラスの規模を誇るが、大半は即座に引き出せない米国債等に固定化されている。 |
| 保有資産の内訳 | 外貨証券(米国債等)約80〜85%、外貨預金約10〜15%、金(ゴールド)等 | 主要先進国と同等の安全資産重視ポートフォリオ | 流動性の高い預金は為替介入時の即応弾として確保されており、売却可能な自由度は極めて限定的。 |
| 為替評価益(含み益) | 推定30兆〜40兆円規模(為替レート1ドル=145〜155円換算時) | 簿価(平均取得単価約100〜110円台)との為替差 | 帳簿上の未実現利益に過ぎず、円高局面では数十兆円規模で瞬時に縮小・消失するリスクを内包。 |
| 利息収入(インカムゲイン) | 年間約4兆〜5兆円規模(米国高金利下) | 米10年債利回り4%前後の運用益 | 外貨資産から生まれる確実なキャッシュフローだが、国内金利上昇に伴う負債調達コスト増が相殺要因に。 |
| 一般会計への国庫納付 | 毎年度3兆〜4兆円前後を一般会計・他特会へ繰り入れ | 剰余金(利益)の原則7割以上を国庫納付 | 「全く使われていない」は完全なデマ。すでに防衛費や一般財源の基礎的収入として組み込まれている。 |
【核心検証】なぜ防衛財源や減税に使えないのか?財務省が指摘する3つの壁
「数十兆円もの含み益があるなら、防衛財源の不足分や消費減税の穴埋めに充てればいい」という主張は、一見すると説得力があるように聞こえます。しかし、金融の構造および国際金融力学の視点から検証すると、乗り越えられない3つの構造的障壁が存在します。
第一の壁は、「為替評価益は確定した現金ではなく、円高で消える幻の利益」である点です。外為特会が保有するドル資産の平均簿価は1ドル=100円〜110円台とされています。為替が150円台であれば40兆円近い含み益が出ますが、仮に1ドル=120円まで急速に円高が進めば、含み益の大半は一瞬で吹き飛びます。恒久的な防衛費や社会保障費、減税の財源に「相場で上下する未実現の評価益」を充てることは、国家財政の根幹をギャンブルに晒すに等しい行為です。
第二の壁は、「米国債売却に伴う日米同盟と国際市場への壊滅的打撃」という政治・外交的タブーです。評価益を円の現金として確定(利確)させるには、保有する米国債を市場で売却し、ドルを円に換える必要があります。しかし、世界最大の米国債保有国である日本が数十兆円もの米国債を一気に売却すれば、米国の長期金利が急騰し、ニューヨーク市場および東京市場の株価急落を招きます。米国政府・FRBとの協調関係を破壊する行為であり、現実的な外交カードとして切ることは不可能です。
第三の壁は、「為替介入の防衛弾としての役割崩壊」です。外為特会の資産を取り崩して一般会計の予算に使ってしまうと、将来さらなる通貨危機や投機的な円高・円安に見舞われた際、対抗する介入資金(ドル資金)が枯渇してしまいます。
【実態検証】国会論戦と市場関係者のリアルな証言
永田町の予算委員会では、積極財政を掲げる議員から「外為特会の剰余金を防衛力強化資金に一括繰り入れすべきだ」との追及が定期的に繰り返されています。これに対し、財務省幹部や日本銀行出身の専門家はどう見ているのか、現場の声を集約しました。
大手信託銀行のチーフ為替ストラテジストは次のように指摘します。
「SNS上では『財務省が利権のために埋蔵金を隠している』という陰謀論めいた言説が拡散されがちですが、実務を知る市場関係者からすれば非現実的な議論です。そもそも外為特会の外貨資産を円転して国内で使えば、それは大規模な『円買い・ドル売り介入』と同義になります。円高圧力を極端に強め、輸出産業や日本株全体に深刻な打撃を与える副作用を無視しています。」
また、元財務官僚の経済学者は以下のように財政の裏側を明かします。
「外為特会の運用益(利息収入など)から借金の利払いを引いた純利益(剰余金)は、特別会計に関する法律に基づき、すでに毎年度その大部分が一般会計へ繰り入れられています。政治家が主張する『新たな財源』などどこにも存在せず、すでに使っている予算の出どころを看板の掛け替えのように議論しているに過ぎません。」
一般に知られていない盲点と「埋蔵金待望論」の罠
外為特会を巡る議論で、多くの論者が完全に見落としている決定的なリスク要因があります。それが日本国内の金利上昇による「逆ザヤ」の脅威です。
これまで外為特会が毎年数兆円規模の巨額な利益を計上できたのは、米国の金利が高く(利息収入が大きい)、日本の金利がゼロ%台(国庫短期証券の利払いコストがほぼゼロ)という「日米金利差の極大化」があったからです。
しかし、日本銀行がマイナス金利を解除し、利上げサイクルを進める局面では、外為特会が発行する国庫短期証券の利払い負担が急増します。仮に国内金利が1〜2%上昇し、米国が利下げを行えば、莫大だった利息の利ざやは劇的に縮小します。
さらに将来的に円高局面へ転換した場合、保有資産の目減りと利払いコストの増加が同時に襲いかかり、外為特会自体が巨額の赤字や債務超過に転落するリスクすら孕んでいます。「利益が出ている今だけを切り取って恒久財源に充てる」という発想が、いかに財政規律を損なう危険な罠であるかが分かります。
【プロの結論】外為特会議論に向き合うべき視点・避けるべき思考- 冷静に向き合える人:資産と負債の両建て構造を理解し、外貨準備を「国家の非常用保険」として位置づけ、毎年の利息収入の範囲内で適切な財政貢献を評価できる。
- 避けるべき思考パターン:「40兆円の含み益があるから今すぐ防衛費や減税に全額使える」という短絡的な主張や、国際金融の制約を無視した埋蔵金待望論を鵜呑みにしてしまう。
【外為特会】に関するよくある質問(FAQ)
Q1:外為特会のドルをそのまま日本国内の防衛装備品の購入に使えば、円転しなくても良いのでは?
A1:米国製戦闘機やイージス艦など、ドル建てで直接調達する防衛装備品の支払いであれば、為替市場を介さずに支払う理論的余地はあります。しかし、その場合でも外為特会から防衛省(一般会計)へ資産を付け替える法的な会計処理が必要であり、外為特会の保有資産が目減りすることに変わりはありません。介入原資を減らしてまで充当すべきかという財政・安全保障上の優先順位が問われます。
Q2:かつて民主党政権や小泉政権時代に騒がれた「埋蔵金」とは外為特会のことですか?
A2:はい、その一部です。過去にも外為特会の積立金(準備金)が過大であるとして、法改正を行い数兆円規模で一般会計に臨時繰り入れされた歴史があります。しかし、すでに取れる余剰資金は過去の改革で取り崩されており、現在残っているのは為替変動に耐えるための最低限の準備金と、日々の市場変動に晒されている資産です。
Q3:なぜ財務省は外為特会の米国債を売却して国民に一律給付金を配らないのですか?
A3:米国債を数十兆円規模で売却すれば、米国の国債利回りが跳ね上がり、同盟国である米国経済に激震を走らせるため外交的に許されません。また、ドルを円に換えて給付金を配れば急激な円高と日本株の暴落を誘発し、結果として給付額以上の経済的損失を国内企業と国民生活にもたらすためです。
外為特会は、日本の経済主権と為替の安定を守るための「巨大な防波堤」であり、自由に使える打ち出の小槌ではありません。帳簿上に浮かび上がる数十兆円の評価益は、あくまで円安局面という特定の経済環境が生み出した一時的な未実現利益に過ぎません。
今後、日米の金利差縮小や為替相場の反転が起これば、現在の潤沢な運用環境は一変する可能性があります。政治的なキャッチコピーとしての「埋蔵金論争」に惑わされることなく、バランスシートの裏側にある負債コストや国際金融市場のリアルを冷静に見極める視点が不可欠です。