医療 法人 社団 医療 法人 違いについて探る際、多くのドクターや開業準備中の管理職が最初につまずくのが「社団」と「財団」、あるいは単に「医療法人」と呼ぶ際の概念の混同だ。医療業界の第一線で取材を続ける中見えてきたのは、看板の文字ひとつに潜む経営上の重大な選択肢である。単なる名称の違いと高を括っていると、後々の資金調達や組織運営で予期せぬ壁にぶち当たることになる。
節税対策や法人化を加速させるクリニックが増える一方で、医療 法人 社団 医療 法人 違いの本質を把握しないまま設立手続きを進めてしまい、事業承継の段階で頭を抱えるケースが後を絶たない。厚生労働省の指針や日本医師会の提言、さらに医療法上のルールの変化を捉えつつ、損をしないための医療経営の現場知識を徹底検証する。
医療法人社団と通常の医療法人の決定的な違い:設立条件から持分リスクまで解説
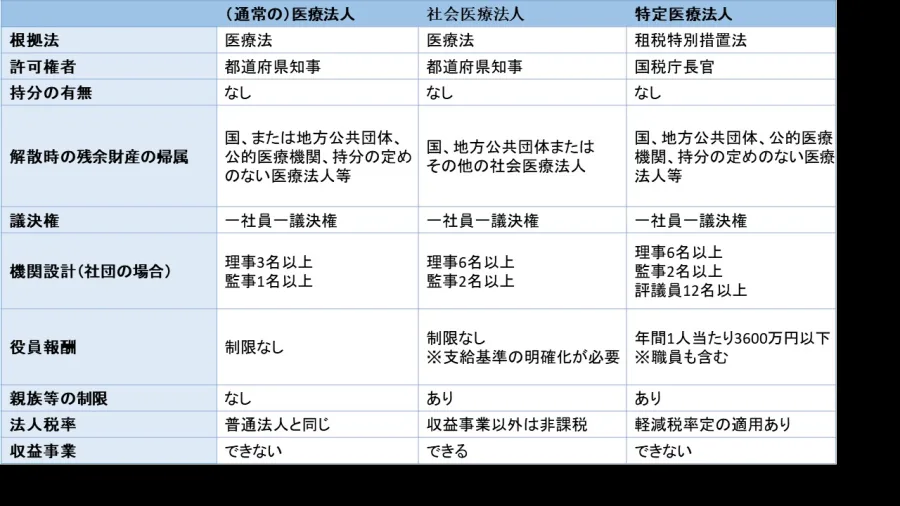
現場で日常的に「医療法人」と呼ばれる組織の9割以上は、正確には「医療法人社団」を指している。一般的に使われる総称としての「医療法人」という枠組みの中に、設立の母体や思想の違いによって「社団」と「財団」が存在するという構造だ。この整理がついていないと、専門家との協議でも会話が噛み合わなくなる。
社団は「人の集まり」を基盤とする。医師や設立志向者など複数の社員が集まり、定款を定めて設立される。これに対して財団は、個人や法人が寄付した「財産の集まり」を運用するために作られる組織だ。クリニック開業の現場で主流となるのは圧倒的に医療法人社団であり、個人事業主からの法人化を目指す場合の標準的な選択肢となっている。
しかし、ここで最大の障壁となるのが出資持分の問題だ。2007年の医療法改正以降、新たに設立できる医療法人社団は「持分なし医療法人」に限られている。かつての「持分あり」時代に設立された法人は、社員が退社する際や相続時に、増大した純資産に対する払戻請求権が発生する。この出資持分の評価額が高騰し、医療経営の継続を脅かす事態が全国で多発してきた歴史がある。
「社団」と「財団」の分岐点:人の集まりか、財産の集まりか
医療法における法人区分の根本的な差は、ガバナンスの構造に現れる。医療法人社団では、最高意思決定機関は「社員総会」だ。ここで理事長をはじめとする役員の選任や定款変更、重要事項の議決が行われる。社員一人ひとりが議決権を持ち、組織の方向性を左右する。
一方で医療法人財団は、寄付された財産そのものが基盤だ。そのため最高意思決定機関は「評議員会」となり、拠出された資金が当初の目的に沿って適切に運用されているかを厳格にチェックする。個人クリニックが財団形式をとるケースは極めて稀で、相当規模の財団法人や大企業、地域志向の寄付財産を背景とした総合病院などが主な適応例だ。
設立条件も大きく異なる。社団の場合は原則として複数人の社員と役員の確保が必要となるが、資金的な拠出は比較的柔軟に設定できる。財団では、事業を安定して継続するための強固な基本財産(動産・不動産・基本金)をあらかじめ拠出することが絶対条件となる。どちらを選ぶべきかは、資金の出所と将来の組織構造で自ずと決まる。
節税メリットと資金繰りの現実:理事長報酬と法人税のカラクリ
個人事業主としてのクリニックから医療法人へ舵を切る最大の動機は、間違いなく節税だ。個人診療所の場合、収益が増えれば最高税率の超過累進税率が直接重くのしかかる。しかし法人化を果たせば、適用されるのは法人税率となり、実効税率は約30%前後に抑えられる。
加えて、経営者自身が取る給与は「理事長報酬」として損金(経費)に算入できる。これにより所得の分散が可能となり、給与所得控除を活用したダブルの税制優優を受けられる仕組みだ。家族を役員に就任させ、法人の利益を適正な業務対価として分配することも、節税スキームの定番である。
ただし、甘い蜜ばかりではない。法人化すれば社会保険の適用が強制となり、従業員分の社会保険料折半負担という重い固定費が発生する。加えて、法人の資金は「個人の財布」とは完全に切断されるため、理事長であっても金銭を自由に引き出すことはできず、無理な引き出しは役員貸付金として税務署から厳しい目が向けられる。手元資金の流動性と節税のバランスをどう取るかが、経営腕の見せ所だ。
「持分なし医療法人」への移行が急務とされる2026年最新の法改正トレンド
2026年現在、医療業界の経営者がこぞって注視しているのが、旧制度下で作られた「持分あり医療法人」から「持分なし医療法人」への移行促進策だ。厚生労働省は、事業承継時の相続税・贈与税の過重負担による病院・診療所の廃業を防ぐため、認定医療法人制度を通じた税制上の特例措置を推し進めている。
経過措置の期限が迫る中、出資持分を放棄・移行するプロセスは極めて複雑だ。持分を放棄することで他の社員や法人自体にみなし贈与税がかかるリスクが存在するためだ。最新の法改正や特例の適用要件を正確に追わなければ、制度を活用したつもりが予期せぬ巨大な課税を招くことになる。
日本医師会も各地域で説明会や相談窓口を開設し、スムーズな「持分なし」移行を呼びかけている。長年蓄積された法人の内部留保が大きければ大きいほど、持分放棄に関する合意形成や評価額の算出には時間がかかる。後手に回るほど選択肢は狭まるのが現実だ。
失敗しないクリニック開業:e-Gov法令検索と医療法に基づく裏情報
新規開業を目指すドクターが最初に行うべきは、ネット上の噂や古い知見に頼らず、e-Gov法令検索で直接「医療法」の条文や施行規則をチェックする癖をつけることだ。法律の定義や都道府県知事の認可権限、理事の人数要件(原則理事3名以上、監事1名以上)など、最新の条文変更は即座にデータベースに反映される。
ここで見落とされがちな裏情報がある。都道府県ごとの「医療法人設立認可申請」の受付時期と審査基準の地域差だ。多くの都道府県では設立申請の受付が年に2回程度しか設けられておらず、1回の書類不備や役員要件の不足で開院スケジュールが半年単位で延期になる。
加えて、理事長の資格についても原則として「医師または歯科医師」であることが医療法第46条の6で定められている。例外として都道府県知事の認可を受ければ非医師の理事長就任も法的には可能だが、審査は非常に厳しい。事業計画の段階から行政書士や医療に強い税理士とタッグを組み、認可基準を隅々まで読み込むことが最短経路となる。
持分あり法人が抱える相続リスクと医療経営を守る防衛策
先代から継承したクリニックや、2007年以前に設立された医療法人社団を切り盛りする経営者が抱える最大の爆弾。それが「相続時の出資持分評価」だ。長年の堅実な経営で積立金や不動産価値が膨らむと、設立当初は数百万円だった出資持分の評価額が数億円にまで跳ね上がる。
この状態で理事長が亡くなると、継承する医師は莫大な相続税の支払いに直面する。医療に従事しない他の親族から持分の払い戻しや遺留分侵害額請求を突きつけられ、クリニックの資産を売却せざるを得なくなったり、長引く係争で診療継続が不可能になる痛ましい例が後を絶たない。
防衛策は明確だ。「持分なし医療法人」への移行計画を早期に策定するか、退職金スキーム等を活用して計画的に純資産を引き下げ、評価額を圧縮すること。さらに遺言書の作成や社員構成の見直しを進め、医療経営の支配権と経済的権利を切り離して管理する視点が不可欠となる。医療の現場を守る経営戦略は、診断や治療と同じく早めの予防が命運を分ける。