確定 拠出 年金 運用 利回り 平均の現実に、多くの加入者が言葉を失っている。自分の退職金口座をひさしぶりに開いたとき、数字の伸び悩みに愕然とした経験はないだろうか。インフレの足音が日常を脅かす中、年金資産をどう増やすかは、もはや老後資金の成否を分ける致命的な分かれ道となっている。
実際のところ、公的な調査結果を見ても確定 拠出 年金 運用 利回り 平均は加入者の運用スタイルによって驚くほど大きな格差が開いているのが現状だ。放置している人と積極的なリバランスを行う人との間には、将来的に数千万円規模の資産格差が生まれる可能性すらある。
最新データで見る年代別の現実:利回り平均の実態とは
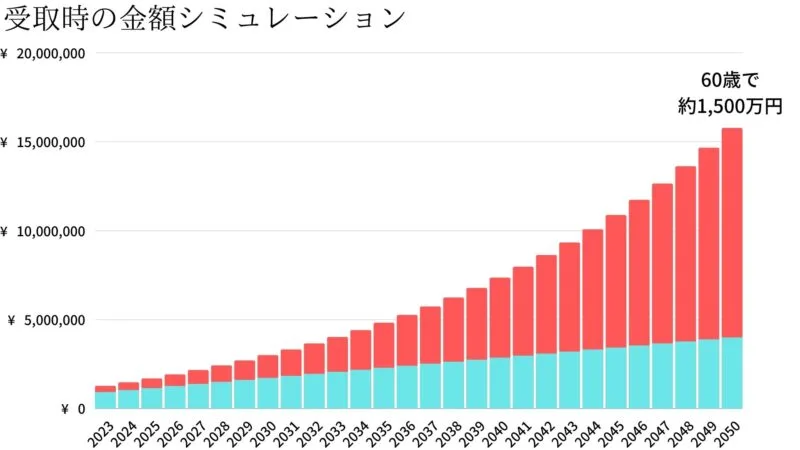
確定拠出年金には、会社が導入する企業型確定拠出年金と、個人で加入するiDeCo(個人型確定拠出年金)の2種類が存在する。厚生労働省や企業年金連合会が提示する最新データによると、制度全体の平均利回りは年3%から5%程度で推移している。しかし、この数値を単純に鵜呑みにするのは危険だ。
年代別にデータを紐解くと、20代や30代の若手層は比較的リスクを取って国内外の株式を中心に運用し、4%〜6%前後の高い利回りを達成しているケースが目立つ。一方で、定年を数年後に控えた50代以降の層は、資産の保全を優先するあまり安全資産へシフトし、平均利回りが2%未満に落ち込む傾向がある。若いうちのリスク許容度を活かしきれていない層も多く、全体の「平均値」という罠が実態を見えにくくしている。
「元本確保型」に放置する最大の恐怖と隠れた損失
制度加入者のうち、いまだに3割近くが選択しているのが定期預金や保険商品などの元本確保型商品だ。「損をしたくない」という心理が働くのは自然な反応だが、インフレが定着した現代において、これは実質的な資産の目減りを意味する。
金融庁も警鐘を鳴らす通り、物価上昇率が年2%を超えて推移する環境下では、金利0.01%程度の元本確保型商品に資産を預け続けること自体が、最大の購買力リスクとなる。名目上の元本は守られても、将来買い込めるモノやサービスの価値は確実に減っていく。何もしないことのリスクを正しく認識しなければならない。
あなたの利回りは平均以下?今すぐ行うべきチェック法
自分の口座状態を正確に把握している人は驚くほど少ない。まずは、SBI証券や楽天証券といった運営管理機関の専用ポータルサイトにログインし、過去1年、および通算の運用利回りを確認することから始めよう。
年利4%ラインを一歩下回っている場合、ポートフォリオに問題がある可能性が高い。画面に表示された通算損益だけでなく、「資産別構成比率」を確認してほしい。もしリスク資産の割合が低すぎたり、逆に高手数料のアクティブファンドに偏っていたりする場合は、即座に運用の立て直しを図るべきシグナルだ。
故・山崎元氏が遺した教訓:失敗しない商品選びの鉄則
生前、個人投資家の目線に立ち続けて圧倒的な支持を得た経済評論家の故・山崎元氏は、確定拠出年金における運用で「余計な手数料を払うな」と繰り返し強調していた。
資産運用業界が提示する多種多様な選択肢の中で、選ぶべきものは実はごくわずかだ。山崎氏の教えに従えば、信託報酬が最安水準の全世界株式や全米株式に連動するインデックスファンド一本に絞り込むのが極めてシンプルな最適解となる。複雑なアクティブ運用や高コストな複合型ファンドは、管理コストがリターンを削り取るため回避すべきだ。
勝率を高めるアセットアロケーションの最適解
資産運用の成果の9割は、具体的な銘柄選びではなくアセットアロケーション(資産配分)によって決定される。市場の短期的な値動きに一喜一憂し、売り買いを繰り返すのは愚の骨頂だ。
長期投資の基本は、リスクとリターンのバランスをあらかじめ設計し、それを機械的に維持することにある。自らのリスク許容度に応じて株式と債券の比率を決め、半年に一度、あるいは1年に一度のペースで定期的な配分調整を行う。この愚直なプロセスこそが、相場の暴落時にも致命傷を避け、着実な複利効果を生み出す原動力となる。
将来資産を極大化する即効運用戦略
資産を効率よく増やすためのアクションは極めて明快だ。第一に、現在設定されている掛け金の配分先を見直し、低コストの株式インデックスファンドへシフトさせること。第二に、これまでに積み立てた既存資産のスイッチングを検討することだ。
老後までの残り期間が15年以上あるならば、恐れずに株式比率を高める戦略が有効となる。逆にリタイアが迫っているならば、徐々に無リスク資産の比率を高めて出口戦略を描く必要がある。自らの現在地を知り、感情を排除してシステムチックに資産を動かした者だけが、安心できる未来を手にするのだ。