企業の地域貢献や自治体との官民共創を後押しする制度として広く浸透した企業版ふるさと納税(地方創生応援税制)。最大で寄附額の約9割に相当する税額軽減が受けられるという強力なインセンティブから、多くの企業がCSRや節税の一環として検討を進めています。しかし、制度の表面的なメリットだけに着目して安易に寄附を実行し、思わぬ損失やトラブルに見舞われる現場が後を絶ちません。
個人向けのふるさと納税とは異なり、企業版には返礼品の禁止や税額控除上限の縛り、対象自治体の厳格な制限など、数多くの法制上の制約が存在します。税務知識の不足や自治体とのコミュニケーションの齟齬があると、税負担の軽減どころか全額持ち出しになったり、コンプライアンス違反に問われたりする危険性も孕んでいます。本稿では、2026年現在の最新税制動向を踏まえ、企業版ふるさと納税のデメリットや失敗事例、損益分岐点の実態を徹底的に解説します。
【制度の落とし穴】企業版ふるさと納税で見落としがちな5大デメリット
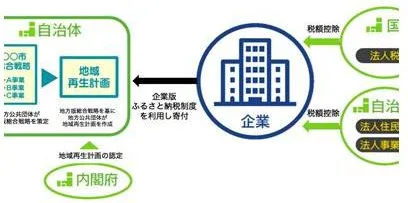
地方創生応援税制として設計された企業版ふるさと納税には、企業のキャッシュフローや法務コンプライアンスに直結する重要な制約が課されています。制度導入を検討する経営企画部や財務担当者が直面しやすい代表的なデメリットは以下の5点です。
1. 返礼品は一切なし!見返り供与の禁止規定個人向けふるさと納税のような肉や果物、宿泊券といった特産品の返礼品は一切用意されていません。内閣府地方創生推進事務局のガイドラインでは、寄附の代償として経済的な利益を企業へ供与することを明確に禁止しています。自治体のホームページや広報誌への企業名掲載、感謝状の贈呈、認定看板の設置といった社会通念上のPRや表彰は認められていますが、公共事業の優先発注や特恵的な便宜供与は見返り供与の禁止規定に抵触し、税額控除の否認や追徴課税の対象となります。
2. 本社所在地の自治体は税額控除の対象外自社の本店または主たる事務所が所在する地方公共団体に対する寄附は、地方創生応援税制の特例措置を受けられません。これは「既存の税源の付け替えを防ぐ」という制度趣旨によるものです。例えば、東京都千代田区に本社を置く企業が千代田区の地方創生プロジェクトに寄附を行っても、通常の一般寄附金としての損金算入(一定の限度額内)にとどまり、最大6割の税額控除は適用されません。
3. 法人関係税の税額控除上限による切り捨てリスク「寄附額の最大約9割が軽減される」という計算は、十分な法人税や法人住民税を納付している黒字企業であることが大前提です。税額控除には明確な上限が設定されており、寄附額が上限枠をオーバーした場合、超過部分は単なる自社の持ち出しとなります。
- 法人住民税:寄附額の4割を限度(法人住民税法人税割額の20%が上限)
- 法人税:法人住民税で4割に達しない場合、寄附額の1割を限度(法人税額の5%が上限)
- 法人事業税:寄附額の2割を限度(法人事業税額の20%が上限)
個人版ふるさと納税のように2,000円単位での気軽な寄附はできません。企業版ふるさと納税における寄附金控除の適用を受けるためには、1事業年度・1自治体・1事業あたり最低10万円以上の寄附を行う必要があります。少額でのテスト運用が難しく、一定規模のキャッシュアウトが確定する点に留意が必要です。
5. 寄附から税額控除までのタイムラグと資金繰り負担寄附金は自治体へ即座に現金で払い込む必要がありますが、税額控除の恩恵を受けるのは決算後の法人税等確定申告時です。数か月から半年以上にわたり手元資金が減少するため、キャッシュフローに余裕のない中小企業にとっては一時的な資金圧迫要因となります。
【財務・税務の盲点】赤字企業が損をする仕組みと実質負担1割の計算方法
企業版ふるさと納税の最大のセールストークである「実質負担約1割」という試算は、どのような計算式で成り立っているのかを正確に理解しておく必要があります。税務上の恩恵は「損金算入による法人実効税率分の軽減(約3割)」と「税額控除(最大6割)」の組み合わせで構成されています。
例えば、課税所得が十分にある黒字企業が1,000万円の寄附を行った場合の内訳は次の通りです。
- 損金算入効果:寄附金全額が損金算入されることで、法人税等(実効税率約30%)が約300万円軽減
- 税額控除(特例):法人住民税・法人税・法人事業税から最大600万円(寄附額の6割)を税額控除
- 合計軽減額:約300万円 + 約600万円 = 約900万円軽減
- 企業の最終実質負担:1,000万円 - 900万円 = 約100万円(実質1割負担)
しかし、当期純損失を計上している赤字企業の場合、納付すべき法人税額や法人事業税割が存在しないため、税額控除(最大6割分)を使う権利が失効します。赤字企業でも寄附金全額を損金に算入することは可能ですが、繰越欠損金が増加するだけであり、当期のキャッシュフロー改善効果はゼロです。将来的に黒字化して欠損金控除を利用できたとしても、最大でも実効税率相当(約3割)しか軽減されず、実質負担は7割〜10割に跳ね上がります。
【徹底比較】企業版ふるさと納税のメリット・デメリット一覧
制度を活用して企業価値向上に繋げられるケースと、想定外のコスト負担に終わるケースの違いを一覧表で整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 経済的メリット(返礼品) | 受取不可(法律で完全禁止) | 個人版は返礼割合3割以内 | 物品目当ての寄附は不可。ESG投資・社会貢献としての位置付けが必須。 |
| 税額軽減の最大割合 | 寄附額の最大約90%軽減 | 一般寄附金は損金算入(約30%)のみ | 黒字かつ控除枠内に収まる場合のみ成立。上限超過分は持ち出しになる。 |
| 赤字企業の実質負担 | 実質負担率:約65%〜100% | 黒字企業は実質負担約10% | 赤字決算見込みの企業は節税メリットが皆無。導入を避けるべき。 |
| 対象自治体 | 地域再生計画の認定自治体(本社外) | 全国のほぼ全自治体が認定済み | 本社所在地の自治体へ寄附しても税額控除特例は使えないため要注意。 |
| 最低寄附単位 | 1件あたり10万円以上 | 個人版は2,000円〜 | 中小企業にとっては一定のまとまった手元資金の流出を伴う。 |
【実態検証】実際に起きた企業版ふるさと納税の失敗事例と現場の告白
制度の普及に伴い、事前の法務・税務チェックを怠ったことによるトラブル事例が自治体関係者や税理士の間で報告されています。現場で頻発している典型的な失敗パターンを検証します。
事例1:入札優遇を期待した寄附が「見返り供与」と判定されたケース首都圏の建設関連企業A社は、将来的な公共インフラ事業の受注を期待し、地方のB町へ500万円の企業版ふるさと納税を行いました。その後、自治体側がA社に対して公共事業入札での加点評価や特恵的な会議への招待を実施したところ、国税局および関係省庁の調査により「実質的な見返り供与」と判断されました。結果として税額控除が全額否認され、加算税を含む追徴課税が発生しただけでなく、地元メディアに報道され企業の社会的信用が大きく損なわれる事態となりました。
事例2:期末の業績急減速で税額控除枠が消失した中小企業ITベンチャーのC社は、期中好調な業績を見込んで300万円の寄附を実行しました。しかし第4四半期に主要取引先との契約解除が発生し、通期決算が大幅な赤字へと転落。当初見込んでいた270万円の税額軽減は完全に水泡に帰し、300万円全額が純粋なキャッシュ流出として確定しました。財務担当者は「業績見通しの甘さによる突発的な寄附判断が、結果的に資金繰りを深刻に圧迫した」と証言しています。
事例3:地域再生計画の認定事業と寄附目的のミスマッチ製造業D社は、自社の工場新設予定地のPRを兼ねて隣接自治体に寄附を行いました。しかし、自治体側が内閣府から認定を受けていた地域再生計画認定自治体の対象事業スケジュールが大幅に遅延。寄附金受領証明書の発行手続きが期末申告に間に合わず、当期の税額控除適用を逃して次期以降の処理に追われるという手続き上の混乱が生じました。
【実務ガイド】寄附金控除の手続きと流れ&2026年最新税制改正の注意点
企業版ふるさと納税で失敗しないためには、事前の税額シミュレーションから確定申告までの正しいプロセスを理解し、最新の税制改正ポイントを押さえておくことが不可欠です。
寄附手続きの標準的な流れは以下の4ステップで進行します。
- 寄附先自治体および対象事業の選定:内閣府の認定を受けた地域再生計画の中から、自社の事業領域やサステナビリティ方針に合致する事業を選定します。
- 寄附申出書の提出:自治体に対して寄附申出書(寄附金額、使途事業などを明記)を提出します。
- 寄附金の払込み:自治体が指定する口座へ現金を払い込みます。
- 寄附金受領証明書の受領と税務申告:自治体から発行された「受領証明書」を添付し、法人税等の確定申告書において「寄附金特別控除」を申請します。
2026年現在の税制動向において特に注意すべき点は、地方創生応援税制の適用要件とコンプライアンス審査の厳格化です。デジタル田園都市国家構想や地域脱炭素関連の特定プロジェクトに対する優遇枠が整理される一方、税額控除のみを目的としたペーパーカンパニーによる形式的寄附や、形を変えた利益誘導に対する税務当局の監視が一段と強化されています。顧問税理士や財務部門との事前連携を徹底し、控除可能上限額を正確に算定した上で寄附額を決定することが極めて重要です。
【プロの結論】活用すべき企業・見送るべき企業の判断基準企業版ふるさと納税は、単なる「魔法の節税スキーム」ではありません。本制度を有効活用できる企業と、慎重に見送るべき企業の条件は極めて明確です。
【本制度を活用すべき企業の条件】
- 毎期の課税所得が安定しており、法人住民税・法人税の控除上限枠に十分な余裕がある黒字企業。
- ESG・SDGs経営を推進しており、地域社会への貢献や官民共創による中長期的なブランド価値向上を目指す企業。
- 新規事業の実証実験フィールドの確保や、自治体との包括連携協定(見返り供与に当たらない健全な連携)を視野に入れている企業。
【寄附を見送る・慎重になるべき企業の条件】
- 当期の収支が赤字、または業績変動が激しく期末の着地予測が困難な企業。
- 返礼品や直接的な取引受注など、短期的・直接的な経済的見返りを期待している企業。
- 手元の流動比率が低く、納税期までのキャッシュアウトに耐えられない企業。
【企業版ふるさと納税 デメリット】に関するよくある質問(FAQ)
Q1:個人事業主やフリーランスでも企業版ふるさと納税を利用できますか?
A1:利用できません。企業版ふるさと納税は法人税・法人住民税・法人事業税を納める法人を対象とした制度です。個人事業主やフリーランスの方は、返礼品が受け取れる個人向けのふるさと納税制度をご利用ください。
Q2:寄附をした自治体から、公共工事の入札指名や優遇を受けることはできますか?
A2:一切できません。法令により「寄附の代償として経済的利益を受けること」は固く禁止されています。優遇措置を受けた場合、税額控除が取り消されるだけでなく、贈収賄や官製談合等の重大な法令違反に発展する恐れがあります。
Q3:東京に本社がありますが、地方の支店や営業所がある自治体へ寄附することは可能ですか?
A3:可能です。税法上の「本社(地方税法上の主たる事務所または事業所)」が所在する自治体以外であれば、支店や工場、営業所が所在する自治体であっても企業版ふるさと納税の対象となります。
Q4:税額控除の上限を超えてしまった寄附金は、翌年度へ繰り越し控除できますか?
A4:翌年度への繰り越しはできません。当期の税額控除限度額を超えた部分は通常の一般寄附金(損金算入限度額内での処理)として扱われ、税額控除枠の失効分は自社の実質負担となります。
企業版ふるさと納税は、正しく活用すれば実質約1割の自己負担で地方創生に貢献し、企業の社会的プレゼンスを高める強力なツールです。しかし、返礼品の禁止、赤字企業における税制メリットの喪失、税額控除上限枠の制限といったデメリットや落とし穴を軽視すると、予期せぬ財務的負担を招きます。
安易な節税効果だけを追い求めるのではなく、自社の財務健全性、自治体の事業趣旨、そしてコンプライアンス規定を綿密に精査した上で、戦略的な意思決定を行うことが成功への鍵となります。