公認 会計士 修了 考査は、長年の勉強を経て論文式試験を突破した「卵たち」が、晴れて「公認会計士」の肩書を手にするために立ちはだかる最後の壁だ。かつては「普通に受けていれば落ちない」とすら揶揄された時期もあったが、その甘い常識は完全に崩れ去った。現場の若手や関係者の間でいま静かに浸透しているのは、急速な難化に対する強い警戒感と危機感である。
日常の激務と試験勉強の板挟みに苦しむ多くの公認 会計士 修了 考査の受験生に対し、業界内からも「実務との両立が極めて困難になっている」との声が漏れる。監査法人の繁忙期を乗り越えつつ、膨大な範囲の試験内容を短期間で整理し切るにはどうすればいいのか。最終関門の裏側にある構造変化と突破口を追った。
合格率低下の真相:かつての「消化試合」が最難関へと変貌した理由
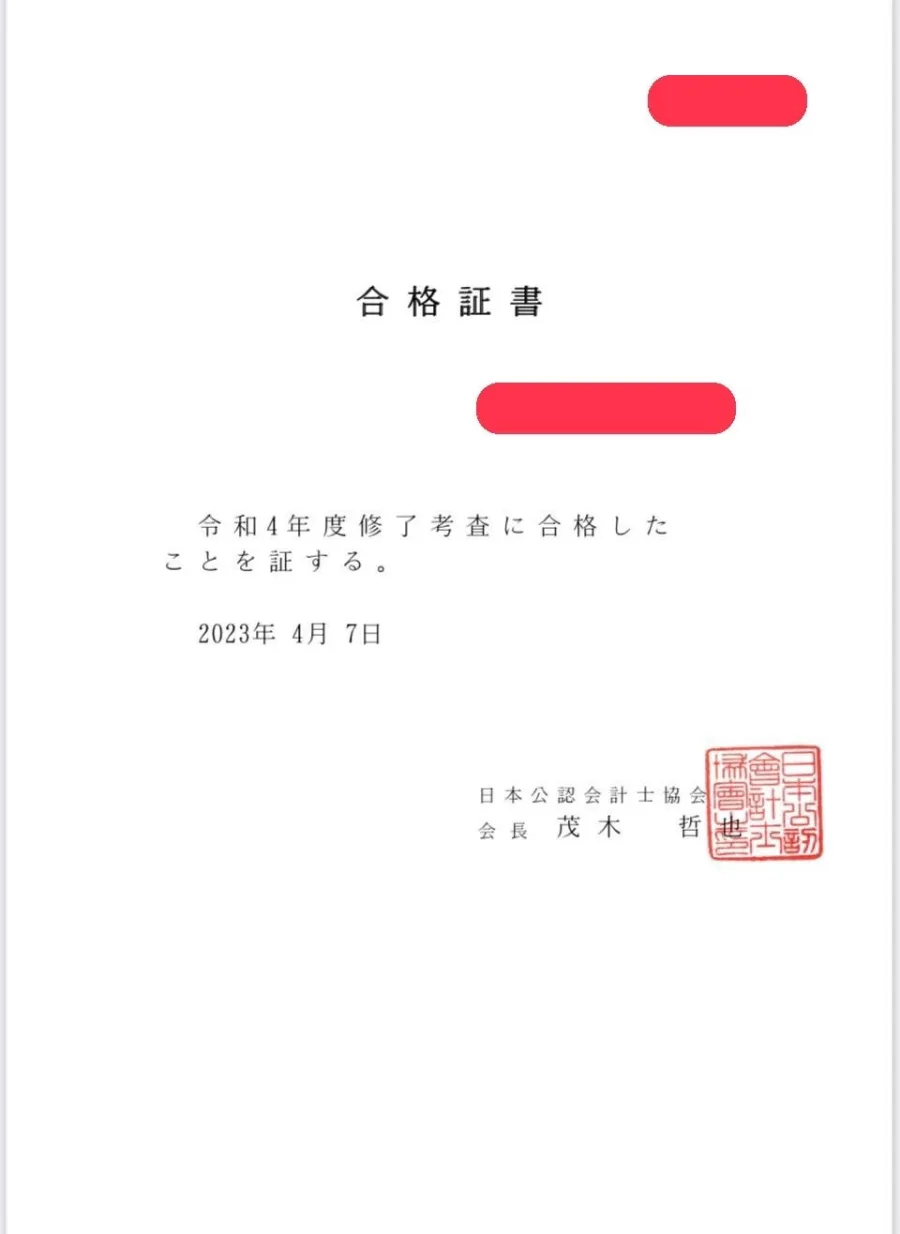
長らく公認会計士業界において、修了考査は「形式的な確認手続き」に近い扱いを受けてきた。論文式試験という超難関を突破した者にとっては、補習所に通い実務経験を積めば、合格はほぼ確実と見なされていたからだ。しかし、近年のデータを紐解くと、その風景は一変している。合格率はかつての70〜80%台から著しく低下し、回によっては約半数が不合格となる厳しい局面を迎えている。
なぜここまでハードルが上がったのか。最大の要因は、試験制度そのものの質の変化だ。過去の暗記中心の設問から、現場での実践的判断力を問う出題へと大きくシフトした。単に理論を知っているだけでは太刀打ちできず、複雑な事例に対して法的・会計的根拠を提示しながらロジカルに論述する能力が求められている。業務の片手間に過去問を流し読みする程度のアプローチでは、容易にはじき返されるのが今の現実だ。
最新の出題傾向:実務の複雑化に伴い難化する4科目と職業倫理
試験を構成するのは、財務会計論、監査実務、税務実務、経営実務(IT含む)、そして職業倫理の主要区分だ。近年の出題傾向からは、各科目で要求される知識水準の上昇が顕著に見て取れる。
特に配点の高い財務会計論と税務実務では、実務で遭遇する複雑な会計処理や組織再編税制、国際課税の論点が容赦なく出題される。計算の正確性はもちろん、適用される会計基準の背景にある思想まで理解していなければ配点を得られない。また、監査実務においては、不正リスク対応やIT監査、継続企業の前提(ゴーイング・コンサーン)に関する深い洞察が問われる。
忘れてはならないのが職業倫理だ。配点比率は決して大きくないものの、公認会計士としての独立性や社会的責任に対する理解が厳しく問われる。倫理科目を軽視して足切りに近い低得点を叩き出し、全体の成績を引っ張られて不合格となる実務補習生は後を絶たない。JICPA実務補習所で提供される講義テキストや過去の答練をいかに深く読み込んでいるかが、勝敗を分けるキーパーツとなっている。
財務省と日本公認会計士協会が求める「即戦力」の人物像
この変化の背景には、財務省や日本公認会計士協会(JICPA)が抱く強力な危機感がある。経済のグローバル化や企業の不正会計事案の複雑化に伴い、会計監査業界に寄せられる社会的な視線はかつてないほど厳しくなった。形式だけ資格を持った公認会計士を市場に送り出すことは、資本市場の信頼性を損なうリスクに直結する。
公認会計士試験委員の側でも、単なるペーパーテストの延長ではなく、「明日から一人前の公認会計士として監査報告書に署名できるか」という厳格な目線で採点を行っている。制度改革の波の中で、修了考査は「誰もが通れる消化試合」から「プロとしての資格を証明する本物のろ過装置」へと脱皮を遂げたのだ。
実務補習生が陥る罠:繁忙期と直前対策の致命的なミスマッチ
不合格となる実務補習生の多くが共通して陥る失敗パターンがある。それは「学習開始時期の遅れ」だ。大半の受験生は監査法人などに勤務しており、秋口から冬場にかけてクライアントの四半期レビューや決算準備などの過酷な業務に追われる。
「直前の1ヶ月で追い込めばなんとかなる」という過去の噂を鵜呑みにし、本格的な対策を11月以降に後回しにした結果、膨大なボリュームの税務や財務会計の復習が追いつかずに撃沈する。仕事の疲労から集中力を欠いた状態で直前答練に臨み、基礎的な論点すら落としてしまう悪循環だ。タイムマネジメントの失敗こそが、合格率低下の影に潜む最大の個人要因と言える。
キャリアを決定づける最終試練を短期間で一発合格するための必勝ノウハウ
では、限られた時間の中で着実に一発合格を勝ち取るための独占ノウハウとは何か。要点は、配点比率と得点効率を意識した戦略的アプローチにある。
第一に、配点の約3割を占める税務実務と財務会計論での徹底した得点源化だ。特に税務実務は差がつきやすい科目であり、法人税・消費税・所得税の基本計算パターンを早期にマスターすることが合格ライン突破の絶対条件となる。第二に、JICPA実務補習所のテキストと過去問の3年分徹底分析である。修了考査は論述形式が中心となるため、過去に出題された事例の論理構成を自分の言葉で再現できるまで刷り込む作業が不可欠だ。
加えて、10月の段階で「職業倫理」と「監査実務」の重要論点を一通り網羅しておくスケジュール感が命運を分ける。繁忙期が本格化する前に、暗記要素の強い部分や基本知識の整理を終わらせておくこと。これにより、直前期にはアウトプットと弱点補強だけに集中できる。短期集中型のスケジュールを完遂できるかどうか、ここが一発合格者の分岐点だ。
会計監査業界の未来と「修了考査突破」がもたらす本当の価値
公認会計士修了考査は、単なる知識の確認テストではない。厳しい監査の現場で予期せぬ判断を迫られた際、自らの倫理観と専門知識を盾にして正論を貫けるかどうかを試す、文字通りの最終試練である。
この試練を乗り越えて手にする「公認会計士」のタイトルは、会計監査業界における真のプロフェッショナルとしての証明書となる。合格率が低下し、ハードルが高まったからこそ、今や一発合格を果たした価値は過去以上に高まっている。過酷な戦いを制した者だけが、変化の激しいビジネスの最前線で揺るぎないキャリアを築いていくことになるだろう。