65歳の誕生日が近づくと日本年金機構から送られてくる「年金請求書」。長年納めてきた保険料を確実に受け取るための最重要書類ですが、専門用語の多さや複雑な選択項目を前に、ペンが止まってしまう方が後を絶ちません。記入ミスや添付書類の不備があると、受給開始が数か月遅れるトラブルにも直結します。
2026年現在の年金実務では、マイナンバー連携の拡充により添付書類が大幅に簡素化された一方、繰下げ受給の制度改定に伴う記入欄の取り扱いなど、新たに押さえるべき急所が存在します。本稿では、年金事務所の現場取材や公式データに基づき、損をしないための正確な記入方法と手続きの全手順をわかりやすく解き明かします。
【65歳年金請求手続きの全体像】年金請求書はいつ届く?提出期限と受給開始の基礎知識
公的年金は受給資格を満たしても自動的には振り込まれず、受給権者自らが請求手続きを行う必要があります。日本年金機構から対象者へ届く書類のスケジュールと、手続き上の大原則を正確に把握しておくことが第一歩です。
老齢年金の受取開始年齢である65歳年金請求手続きにおいて、請求書(年金請求書・事前送付用)は誕生日の3か月前に登録住所へ届きます。この用紙には、過去の加入履歴や氏名、基礎年金番号があらかじめ印字された「ターンアラウンド形式」が採用されており、印字内容に誤りがないかを確認した上で必要事項を追記します。
ここで最も注意すべき落とし穴が年金請求書提出期限の開始日です。書類自体は3か月前に手元へ届きますが、法的に65歳の受給権が発生するのは「誕生日の前日」です。そのため、誕生日の前日より前に年金事務所へ提出しても受理されず返送されます。フライング提出を防ぎ、受給権が発生する誕生日当日以降(または前日)に速やかに手続きを行う段取りが大切です。
提出先となる日本年金機構提出先は、最寄りの年金事務所または「街角の年金相談センター」です。窓口への直接持参のほか、同封の返信用封筒による郵送提出も認められています。
【記入例見本】年金請求書の書き方を項目別に解説|老齢基礎年金・老齢厚生年金の申請
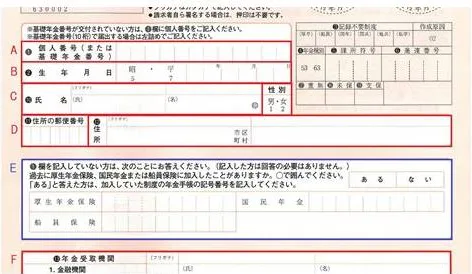
あらかじめ印字されている情報の確認から、自ら書き込むべき個別欄まで、年金請求書記入例見本に沿って要点を整理します。対象となる年金は、国民年金由来の老齢基礎年金と、会社員・公務員期間に基づく老齢厚生年金の2階建て構造です。
請求書は大きく「受給者本人の基本情報」「年金受取口座」「加給年金・振替加算に関する配偶者情報」「老齢年金の受給選択(繰下げ希望の有無)」の4ブロックで構成されています。
第1ブロックの基本情報欄では、印字された氏名・生年月日に相違がないかを確認します。マイナンバー(個人番号)を記入欄に正しく記載することで、後述するマイナンバー住民票省略の恩恵を受けることができます。手元に年金手帳マイナンバーカードを用意し、基礎年金番号確認と番号照合を行いながら進めるとミスを防げます。
第2ブロックの年金受取口座欄では、指定する金融機関の支店名、口座番号、名義人を記載します。原則として本人名義の普通預金口座に限られます。ここで重要となるのが年金受取金融機関証明です。通帳のコピー(見開きページの口座名義カタカナ・口座番号記載面)またはキャッシュカードのコピーを所定位置に貼り付けるか、金融機関の窓口で確認印をもらう必要があります。ネット銀行を指定する場合は、口座名義と口座番号が印字された画面の印刷物貼付で対応可能です。
第3ブロックは、厚生年金の加入期間が原則20年以上ある受給者に配偶者がいる場合に支給される「加給年金」の申請欄です。この加給年金振替加算手続きに関わる「生計維持関係」の項目は、受給額に年間数十万円単位の差を生むため、配偶者の氏名・生年月日・年金加入状況を漏れなく記入しなければなりません。
第4ブロックの繰下げ受給希望欄書き方には細心の注意が必要です。65歳から年金を受け取りたい場合は、「繰下げを希望する」というチェック欄や丸囲みに絶対に手を触れてはいけません(空欄のまま提出)。ここに誤って印をつけると、「受給を先送りして増額を待つ意思」とみなされ、65歳時点での年金支給が完全にストップしてしまいます。
【データ徹底比較】手続き方法・受給時期ごとの違いと必要書類一覧
請求手続きを円滑に進めるため、受給パターン別の必要書類や特徴を客観データとともに下表に整理しました。
| 請求パターン | 年金請求書必要書類・詳細データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 標準請求(65歳受給開始・単身) | ・年金請求書(事前送付用) ・受取口座確認書類(通帳等コピー) ・本人確認書類(マイナンバーカード等) |
届出から受給開始まで約2〜3か月(初回支払日は偶数月15日) | マイナンバー連携により住民票取得が不要化。最も不備が少なく完結しやすい。 |
| 加給年金対象請求(配偶者あり) | ・戸籍謄本(戸籍全部事項証明書) ・世帯全員の住民票(続柄記載) ・配偶者の所得証明書類(課税証明書等) |
加給年金額は年間約40万円超(特別加算含む・年度により改定) | 生計維持確認のため公的証明が必要。マイナンバーでの省略範囲に自治体差があるため事前確認が必須。 |
| 繰下げ受給希望(66歳以降請求) | ・65歳時点の請求書は提出不要(または繰下げ欄明記) ・受給開始希望月に別途請求書を提出 |
増額率:1か月あたり+0.7%(最大75歳までで+84%) | 繰下げ期間中は加給年金が受け取れない点に注意。損益分岐点を意識した選択が不可欠。 |
【実態検証】年金事務所の現場と窓口相談で見えたリアルな不備事例
年金事務所の相談窓口において、毎年膨大な件数の請求書が差し戻しや確認待ちとなっています。窓口担当者への聞き取りや現場の実態データから、提出者が陥りやすい3大不備のパターンが浮かび上がっています。
第1の多発事例は、前述した「繰下げ希望欄の誤認」です。窓口相談では「将来増やしたい気持ちはあるが、とりあえず今の分を受け取るつもりで丸をつけてしまった」という声が頻繁に聞かれます。機構側はこの表記を厳格に処理するため、誤記により支給保留通知が届き、修正手続きに追われるケースが散見されます。
第2は「金融機関口座の旧姓・カナ名義相違」です。退職や氏名変更に伴い、通帳の登録名義が最新の戸籍情報と一致していない場合、振込処理が弾かれます。特に金融機関コードや支店統廃合による店番号のズレも未だに多く、通帳の最新印字ページの添付が強く推奨されます。
第3は「添付書類の取得日制限」です。加給年金手続きのために用意した戸籍謄本や住民票について、受給権発生日(65歳の誕生日前日)より前、または提出日から遡って6か月以上前のものを提出して再提出を求められる例があります。公的書類を取得するタイミングは、誕生日の直前直後に設定するのが確実です。
一般に知られていない盲点とネットの誤解|「出さないと消える?」噂の真相
インターネット上の掲示板やSNSでは、年金請求に関して根拠のない噂や不正確な情報が飛び交っています。受給権を守るために正しい事実を確認しておく必要があります。
まず代表的な誤解が、「65歳を過ぎて請求書を出さないと受給権が消滅する」という説です。公的年金の受給権自体が直ちに消えることはありません。ただし、支払期日における個々の年金を受ける権利は「5年」で時効を迎えます。65歳から一度も請求を行わずに70歳を超えると、5年以上前の過去分から順次受給資格が失効していくため、完全な放置は極めて危険です。
もうひとつの重大な盲点は、加給年金と繰下げ受給の相互関係です。「厚生年金を繰下げて受給額を最大化させたい」と考えた場合、厚生年金本体を繰下げている待機期間中は、配偶者加給年金(年額約40万円)が一切支給されません。配偶者との年齢差が大きい世帯では、繰下げによる増額分よりも受け取れなくなる加給年金の総額のほうが大きくなる逆転現象が発生することがあります。
【プロの結論】65歳時点で即時受給すべき人・繰下げを検討すべき人の明確な判断基準年金請求書を前にして「65歳で受け取るべきか、繰下げるべきか」を決断するための客観的基準を提示します。
【65歳で即時請求すべき人】
- 厚生年金加入が20年以上あり、年下の配偶者がいる人(加給年金の恩恵を最大化できるため)
- 退職後の生活資金・キャッシュフローに不安があり、早期に生活基盤を安定させたい人
- 健康状態に不安を抱えており、平均余命までの期間に不確実性がある人
【繰下げ受給を前向きに検討すべき人】
- 65歳以降も役員報酬や十分な給与収入があり、年金が支給停止(在職老齢年金)となる可能性が高い人
- すでに十分な金融資産を保有しており、終身で受け取れる公的年金を私的長寿保険として極大化させたい人
- 配偶者がいない、または配偶者がすでに65歳以上で加給年金の対象外である単身・高齢夫婦世帯
【年金 請求 書 の 書き方】に関するよくある質問(FAQ)
Q1:年金請求書は誕生日の何日前に提出するのが正解ですか?
A1:提出が有効となるのは誕生日の前日以降です。例えば10月15日生まれの方の場合、10月14日から提出可能となります。それ以前に年金事務所へ郵送または持参しても受理されず返戻されますのでご注意ください。
Q2:マイナンバーを記入すれば、住民票や戸籍謄本はすべて不要になりますか?
A2:単身者で加給年金の対象者がいない一般的な老齢基礎・厚生年金請求であれば、マイナンバー記入により住民票の添付は省略可能です。ただし、配偶者加給年金や振替加算の対象となる場合は、生計同一関係や身分関係を証明するため、戸籍謄本や世帯全員の住民票の提出が原則として必要になります。
Q3:将来的に繰下げ受給をしたい場合、65歳で届いた請求書はどう処理すればよいですか?
A3:繰下げを希望する場合、65歳時点で送られてきた緑色の請求書は提出せずに手元で大切に保管するか、希望欄に繰下げの旨を記入して返送します(基本的には未提出のままで問題ありません)。受給を開始したくなった時点(66歳〜75歳の間)で、年金事務所に繰下げ請求書を提出することで手続きを行います。
Q4:年金の振込先にネット銀行や地方銀行の口座を指定できますか?
A4:原則として全国の都市銀行、地方銀行、信用金庫、ゆうちょ銀行、および主要なネット銀行(楽天銀行、住信SBIネット銀行、PayPay銀行等)を指定できます。ただし、一部の小規模な金融機関や専用口座では年金受取に対応していない場合があるため、金融機関名・支店名コードが確認できる通帳やキャッシュカードの写しを必ず添付してください。
年金請求書の手続きは、長年の勤労の成果を確実に手にするための重要な節目です。手続きを不備なくスムーズに終えるための最終確認項目は以下の通りです。
- 基礎年金番号、氏名、生年月日の印字内容に相違がないか
- マイナンバーを正確に記入し、住民票の添付省略条件を満たしているか
- 65歳から受給する場合、「繰下げ希望欄」が空欄になっているか
- 指定口座の通帳コピー(見開き面)がしっかり添付されているか
- 提出日が「誕生日の前日以降」になっているか
提出後、約1〜2か月で「年金決定通知書・年金証書」が届き、その翌月(偶数月の15日)に最初の年金が振り込まれます。不明点がある場合は自己判断で誤記入せず、所轄の年金事務所の予約相談を活用し、確実な受給手続きを進めてください。