世界第4位の経済規模と莫大な対外純資産を誇る日本でありながら、国際的な信用格付け機関による日本国債の評価は、主要先進国(G7)の中で下位に甘んじています。米大手格付け会社S&Pグローバル・レーティング(S&P)をはじめとする評価機関は、日本の財政構造と国債の信用度をどのように冷徹に分析しているのでしょうか。
かつての最上級評価であった「AAA(トリプルA)」から転落した経緯、近年の日本銀行による金融政策の転換、そして加速した円安トレンドとの相関関係まで、財務省の公表データや格付け会社の公式ステートメントを基に、日本国債が置かれた現在地と構造的リスクの核心を解き明かします。
【2026年最新】S&Pによる日本国債の格付け水準と現在の評価
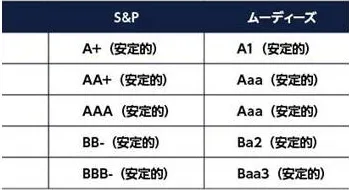
国際金融市場において国の信用力を示すソブリン格付けにおいて、S&P 日本 格付け 最新のステータスは長期発行体格付けで「A+」、格付け見通し(アウトルック)は「安定的(Stable)」に位置付けられています。これは、21段階ある格付けスケールの上から5番目の水準です。
投資適格級(BBB-以上)の範疇には十分に収まっているものの、米国(AA+)、ドイツ(AAA)、カナダ(AAA)といった他の主要先進国と比較すると見劣りする評価です。現在、日本国債 格付けランク A+は、チリやイスラエル、マルタなどと同等のグループに分類されています。
S&Pが日本の評価を「A+」で据え置いている背景には、二面的な構造が存在します。プラス要因としては、世界一の規模を誇る対外純資産(400兆円超)と経常収支の黒字基調、自国通貨である「円」の国際的信認、厚みのある国内金融市場が挙げられます。一方で、マイナス要因として極めて重い政府債務負担と低成長が重石となっており、この両者が拮抗している状態が「A+(安定的)」という判断に直結しています。
S&Pが日本国債を格下げした決定的な理由と過去の推移
かつて日本は、1980年代後半から1990年代にかけて主要格付け会社すべてから最高位の「AAA」を付与されていました。しかし、バブル崩壊後の景気対策による国債大増発とデフレの長期化に伴い、日本国債 AAA 過去の推移は転落の一途を辿ることになります。
S&Pが下した主な格下げの転換点を振り返ると、日本の財政悪化の歴史が如実に浮き彫りになります。
- 2001年~2002年:景気低迷と不良債権問題の深刻化を背景に、AAAから「AA」「AA-」へ連続引き下げ。
- 2011年1月:民主党政権下で「AA」から「AA-」へ格下げ。S&Pは公式発表資料で「日本の財政赤字は今後数年間、高水準で推移し、政府債務比率はピークアウトしない」と指摘。
- 2015年9月:アベノミクス下において「AA-」から現在の「A+」へ引き下げ。格下げ理由として「過去3〜4年間の経済回復にもかかわらず、政府の債務持続可能性を高めるには不十分」「デフレ脱却の遅れと所得の伸び悩み」が明記されました。
S&P 日本国債 格下げ理由の本質は、一貫して「債務残高の天文学的な膨張に対して、それを是正する持続可能な成長戦略と財政規律が見出せないこと」にあります。報道各社の取材に対し、格付けアナリスト陣は「高齢化に伴う社会保障費の自然増を抑制できない政治的膠着状態」を幾度となくリスク要因として挙げています。
大手3社を徹底比較|ムーディーズ・フィッチとの見解の違い
日本国債の評価は、米大手3大格付け会社(S&P、ムーディーズ、フィッチ)の間でも概ね足並みが揃っていますが、国内格付け会社(R&I、JCR)との間には大きな評価の乖離(ギャップ)が存在します。
以下の比較表は、主要機関における日本国債 格付け 現在の立ち位置と評価基準を整理したものです。
| 格付け機関 | 格付けランク(自国通貨建て長期) | 一般的な信用リスク水準 | 編集部の見解・評価の着眼点 |
|---|---|---|---|
| S&P グローバル | A+(安定的) | 上から5番目(高い信用力) | 強固な対外純資産を評価しつつも、高齢化による構造的赤字を厳格に警戒。 |
| ムーディーズ (Moody's) | A1(安定的) | 上から5番目(S&PのA+相当) | ムーディーズ 日本国債 比較ではS&Pと同水準。低金利環境の終焉と財政余力を注視。 |
| フィッチ・レーティングス | A(安定的) | 上から6番目(S&PのA相当) | フィッチ レーティングス 日本国債への見方は3社中最も厳しく、債務比率の高さを強く問題視。 |
| 格付投資情報センター (R&I) | AA+(安定的) | 上から2番目(極めて高い信用力) | 自国通貨建て債務の返済能力、国内消化率、対外債権国の安定性を高く評価。 |
日本国債 ソブリン格付け推移を海外と国内で照らし合わせると、外資系機関(S&P、ムーディーズ、フィッチ)が「政府債務の絶対額と財政赤字の持続性」を重視してシビアに判定しているのに対し、国内系機関は「自国通貨建て国債であるため中央銀行による流動性供給が可能であり、デフォルトリスクは極めて低い」という側面に重きを置いています。
【実態検証】「自国通貨建てだから破綻しない」論の罠とリスクの真実
SNSやインターネット上の経済議論では、「日本国債は自国通貨(円)建てであり、日本銀行が紙幣を刷って償還できるため、日本国債 デフォルトリスクは完全にゼロである」という言説が根強く支持されています。かつて財務省自身が外国格付け会社への反論意見書(2002年)で「日・米など先進国の自国通貨建て国債のデフォルトは考えられない」と主張したことも、この論拠として頻繁に引用されます。
しかし、債券市場の現場や国際金融の専門家が指摘するリスクの現実は、より複雑です。
確かに、元利払いが期日通りに行われない「形式的な債務不履行(ストレート・デフォルト)」に陥る可能性は極めて低いと言えます。しかし、国債を日銀が無限に引き受けたり買い支えたりすれば、市場では通貨「円」の価値が暴落し、制御不能なインフレーションを招きます。
インフレと通貨安によって国債の実質的価値が目減りすることは、投資家から見れば「事実上のデフォルト(隠れた債務減免)」と同義です。格付け機関はこのマクロ経済的な破綻シナリオをリスクとして織り込んでいるため、単に「自国通貨建てであること」だけを理由に最上位格付けを与えることはありません。
日銀の金利政策と格付け|円安への影響と財政の臨界点
長年続いた異次元緩和から脱却し、金利ある世界へと移行した日銀 金利政策 国債格付けの行方は、S&Pなどのソブリン評価において最大の監視項目となっています。
長期金利が上昇することは、財務省にとって国債の「利払い費」の急増を意味します。国債発行残高が1,000兆円を突破している状況下では、金利が1%上昇するだけで、将来的な毎年の利払い負担が数兆円単位で膨らみます。これにより、政策的経費が圧迫され、日本 財政健全化 ソブリン評価の前提が大きく揺らぐことになります。
また、日本国債 格付け 円安への影響も見逃せません。格付けがさらに「BBB」グループ方向へと引き下げられるような事態になれば、海外の機関投資家(年金基金やソブリン・ウエルス・ファンド)の運用規程に抵触し、日本国債や円建て資産からの資金流出(キャピタルフライト)が引き起こされる恐れがあります。これは構造的な円安圧力を一段と強め、輸入物価の上昇を通じて国民生活を直撃する悪循環を生み出しかねません。
一般に知られていない盲点とネットの誤解|格付けの「上限」ルール
国債の格付けを理解する上で、一般にはあまり知られていない金融界の鉄則があります。それが「ソブリン・シーリング(国別上限)」の概念です。
原則として、一国内に本社を置く民間企業や地方自治体の格付けは、その国のソブリン格付け(国債格付け)を超えることができません。どれほどトヨタ自動車のような超優良企業であっても、国が危機に陥った際の為替規制や税制変更といったカントリーリスクから完全に逃れることはできないためです。
日本国債の格付けが「A+」に留まっていることは、日本企業全体が海外市場で社債を発行して資金調達する際のコストを押し上げる見えない足枷となっています。
【プロの結論】国債格付けの動向を踏まえた個人と企業の防衛策ソブリン格付けの現実を直視したとき、私たちが取るべき判断基準は明確です。
- 資産運用の見直し:「円資産一本足打法」からの脱却。ソブリンリスクや円の購買力低下に備え、外貨建て資産(全世界株式インデックスや米国債、ゴールドなど)への適切な分散投資を徹底する。
- 固定金利と変動金利の選択:金利上昇期における住宅ローンや事業性融資の返済計画において、財政リスクに伴う長期金利急騰のシナリオを想定内に組み込む。
- 過度な悲観論・楽観論の排除:「日本は明日にも財政破綻する」という破滅論にも、「いくら借金しても絶対に安全である」という極端な理論にも偏らず、S&P等のレーティングが示す「A+(一定の強みはあるが中長期的リスクが高い)」という客観的事実をベースに行動する。
【日本 国債 格付け s&p】に関するよくある質問(FAQ)
Q1:S&Pによる日本国債の格付けが再び「AAA」に戻る可能性はありますか?
A1:極めて低いのが現状です。AAAへ復帰するためには、基礎的財政収支(プライマリーバランス)の持続的な黒字化、債務残高対GDP比の大幅な低減、そして少子高齢化を覆す力強い潜在成長率の達成が不可欠ですが、中長期的にこれらを達成する道筋は極めて険しいためです。
Q2:もし日本国債がさらに格下げされた場合、私たちの生活にどんな影響が出ますか?
A2:直接的な影響として、円安の加速に伴うエネルギー・食品価格の上昇、長期金利上昇に伴う住宅ローン金利(特に固定金利)の引き上げ、さらには日本企業の海外調達コスト増加による設備投資の鈍化などが懸念されます。
Q3:なぜ世界最大の対外純資産を持ちながら、格付けは「A+」止まりなのですか?
A3:対外純資産や経常黒字は「国全体(民間含む)」の対外支払能力を示す指標である一方、ソブリン格付けはあくまで「日本政府」の債務返済能力を評価するものだからです。政府単体の債務比率が先進国最悪である点が、対外資産の強みを相殺する最大の減点要因となっています。
S&Pによる日本国債の「A+」という評価は、決して侮るべき低評価ではないものの、かつての経済大国としての絶対的な信用力からは明確に後退している現実を示しています。強大な民間金融資産と対外債権に支えられているうちに、持続可能な社会保障制度の再構築と財政健全化を成し遂げられるかが問われています。
格付け機関の冷徹な評価を単なる数字の変動として片付けるのではなく、マクロ経済の地殻変動と個人の資産防衛を考える上での重要なシグナルとして捉える視点が求められています。