グローバル市場の構造転換や為替の変動、地政学リスクの複雑化が続くなかで、日本経済の屋台骨を支える輸出産業はかつてない変革期を迎えています。長年培われてきた高い技術力と品質への信頼を武器に、世界市場で圧倒的な存在感を発揮する企業群は、いかにして利益を生み出し続けているのでしょうか。
かつてのように「円安になれば自動的に輸出数量が伸びて最高益を更新する」という単純な構図は過去のものとなり、海外現地生産の比率やサプライチェーンの分散、高付加価値化へのシフトが勝敗を分ける決定打となっています。本稿では、財務省の貿易統計や各社の最新決算資料、製造現場の取材データに基づき、日本を牽引する主要輸出企業の最新動向と実態を深掘りします。
【2026年最新】世界を牽引する日本の輸出企業ランキングと主要セクターの勢力図
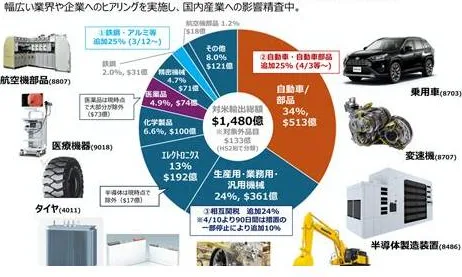
日本国内の市場規模が少子高齢化によって中長期的な縮小傾向にあるなか、世界市場へ活路を見出す企業の重要性は一段と高まっています。経済産業省や関係機関の公表データ、各社の公式決算資料を精査すると、日本の輸出企業ランキングの上位には、世界的な知名度を誇る完成品メーカーだけでなく、サプライチェーンの中核を握る素材・装置メーカーがズラリと並んでいる実態が浮かび上がります。
特に注目すべきは、完成車メーカーのトヨタ自動車を中心とするモビリティ産業の底力です。ハイブリッド車(HEV)の世界的な再評価や堅調な北米需要を背景に、強固な輸出実績を維持しています。同時に、AIインフラの爆発的な拡大に伴い、半導体製造装置メーカー各社が輸出額・収益性の両面でランキング上位へ定着しました。
加えて、投資家やビジネスパーソンが注目する海外売上比率ランキングに目を向けると、東京エレクトロン、ディスコ、アドバンテストといった半導体関連や、ファナック、村田製作所、日東電工などの電子部品・FA(工場自動化)機器メーカーが、海外売上比率80%〜90%台を叩き出しています。国内市場に頼らず、グローバルのメガトレンドと直結して稼ぐビジネスモデルの強さが如実に表れています。
【財務データ徹底比較】主要輸出企業の売上高・海外売上比率・世界シェア一覧
日本の輸出を牽引する代表的企業の財務指標と、世界市場でのポジショニングを客観データで比較します。各社の有価証券報告書や業界統計に基づく数値の集約は以下の通りです。
| 企業名 / 主要品目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| トヨタ自動車 (四輪自動車・HEV) |
海外売上比率:約80% 国内生産輸出比率:約50% 年間国内生産:300万台規模維持 |
製造業平均海外比率: 40%〜50%前後 |
国内雇用とサプライチェーンを守りつつ輸出で外貨を稼ぐ、日本製造業の絶対的アンカー。 |
| 東京エレクトロン (半導体前工程製造装置) |
海外売上比率:約85%〜90% 塗布現像装置シェア:世界首位(約9割) |
グローバルハイテク基準: 海外比率70%以上 |
最先端半導体プロセスの必須工程を独占。生成AI特需を取り込み極めて高い利益率を誇る。 |
| ディスコ (切断・研削・研磨装置) |
海外売上比率:約85%超 ダイシングソー世界シェア:約70%〜80% |
精密加工装置基準: シェア30%でトップクラス |
圧倒的な研削・切断技術による高付加価値化。営業利益率40%超を叩き出す超優良体質。 |
| ファナック (産業用ロボット・CNC) |
海外売上比率:約80%超 CNC装置世界シェア:約50% |
工作機械制御相場: 上位3社で競合 |
世界の工場自動化を根底から握る。設備投資サイクルの影響を受けつつも鉄壁の財務。 |
| 三菱商事 (総合商社) |
連結純利益:1兆円規模 資源・エネルギー・金属権益多数 |
メガ商社平均: 純利益5,000億円超 |
単なる仲介貿易から事業投資モデルへ完全脱皮。資源高とグローバル権益で莫大なリターン。 |
自動車産業と半導体製造装置の現場検証|円安メリット銘柄の明暗を分けた構造変化
日本の輸出ビジネスにおける主役といえば、長らく自動車とエレクトロニクスでした。しかし、その内部構造はここ数年で激変しています。
最初に、自動車産業輸出動向を見ると、電気自動車(EV)一辺倒だった欧米市場の急速な見直しと、ハイブリッド車の需要急増が追い風となっています。トヨタ自動車輸出実績は、国内生産体制「年300万台」を死守する方針が奏功し、愛知を中心とする国内マザー工場から高品質な車両を世界中へ供給し続けています。完成車1台あたりの輸出単価も、安全装備の高度化や為替影響で上昇しており、輸出数量以上の金額的インパクトを生み出しています。
一方で、より急激な成長を遂げているのが半導体製造装置メーカーです。先端半導体の製造には、ナノ単位の微細加工が不可欠であり、日本の装置群なしには世界の半導体サプライチェーンが成立しません。経済安全保障の観点から輸出管理の厳格化が進むものの、先端パッケージング技術やパワー半導体分野での引き合いは極めて旺盛です。
工作機械分野でも、ヤマザキマザック、オークマ、DMG森精機などの工作機械世界シェア上位陣が、高精度な5軸加工機や複合加工機を北米・欧州・アジアへ輸出しています。現地の人手不足を背景とした自動化ニーズを的確に捉え、単なる機械売りからソフトウェアを含めたソリューション輸出へと進化を遂げている点が、現場の取材からも明らかになっています。
ネット上の誤解を斬る|「円安=輸出企業が無条件で大儲け」という神話の真実
インターネット上の経済掲示板やSNSでは、「円安なのだから輸出関連企業は濡れ手に粟で儲かるはずだ」「円安メリット銘柄を買えば負けない」といった短絡的な言説が散見されます。しかし、貿易収支最新データや製造業の実態を検証すると、この解釈には重大な盲点が存在します。
第1の誤解は、「輸出数量の伸び悩み」です。過去数十年にわたり日本企業は為替リスクを避けるため海外現地生産を加速させてきました。そのため、円安になっても国内からの輸出数量が爆発的に増えるわけではありません。財務省が発表する主要輸出品目推移を見ても、輸出金額の増加要因の多くは為替換算による押し上げと原材料価格転嫁による単価上昇であり、数量ベースの伸びは限定的です。
第2の誤解は、「原材料・エネルギー輸入コストの激増」です。日本は資源小国であり、製品を輸出するための原材料や燃料を海外から調達しています。円安は輸出企業の海外売上を円換算で膨らませる一方、国内工場の調達コストや電力料金を直撃します。国内調達比率が低く、価格転嫁力を持たない下請け・中堅輸出企業の中には、円安によって利益率が圧迫されている現場も少なくありません。
真の「円安メリット企業」とは、圧倒的なシェアと技術的代替不可能性を持ち、コスト増を顧客へ転嫁できる価格決定権(プライシングパワー)を持った企業に限定されます。この選別眼を持たずに銘柄や企業を評価することは極めて危険です。
総合商社売上高比較から読み解くグローバルサプライチェーンの再編
日本の輸出入を語る上で欠かせないのが総合商社の存在です。かつて「ラーメンから航空機まで」を扱い、仲介手数料(口銭)を稼ぐトレードが中心だった商社ビジネスは、現在では資源開発、再生可能エネルギー、物流、インフラへの直接投資事業へと完全に舵を切っています。
大手5大商社(三菱商事、三井物産、伊藤忠商事、住友商事、丸紅)の総合商社売上高比較および純利益構造を分析すると、日本企業の海外輸出を側面支援するだけでなく、グローバルな資源・食料のサプライチェーンそのものを握る構造が強固になっています。
エネルギー価格の乱高下や脱炭素への移行要求、地政学的なブロック経済化が進むなか、商社が持つ情報網とロジスティクス機能は、日本の製造業が海外展開・輸出を行う上での生命線となっています。海外現地での合弁設立や原材料の安定確保など、日本企業が輸出競争力を維持するためのパートナーとして、その影響力は以前にも増して強まっています。
【プロの結論】輸出関連株見通しと勝ち組企業を見極めるための判断基準
産業構造分析とマーケットの動向から導き出される、今後の輸出関連株見通しと、注目すべき企業の選別条件は極めて明確です。すべての輸出企業が一様に成長する時代は終わり、二極化が加速しています。
【プロの結論】投資・ビジネス視点で評価できる企業と慎重になるべき企業の条件▼高く評価できる企業の条件(勝ち組の構造):
- グローバルニッチトップの技術力:代替が利かない素材・部品・製造装置を握り、営業利益率15%以上を維持している企業(例:高機能半導体材料、超精密加工機)。
- 最適な地産地消と国内マザー機能の融合:為替の乱高下に左右されないよう、消費地生産と高付加価値品の国内輸出を緻密に使い分けられている企業。
- 強力な価格決定権:インフレや資源高に伴うコスト上昇分を、顧客への製品価格に即座に転嫁できるブランド力やシェアを持つ企業。
▼慎重に見極めるべき企業の条件(リスクを抱える構造):
- 汎用品・コモディティ製品の輸出企業:中国や新興国メーカーとの価格競争に晒され、為替恩恵が薄れた途端に赤字転落するリスクがある企業。
- コスト高の転嫁ができない下請け依存企業:親会社や海外バイヤーに対して値上げ交渉ができず、エネルギー高・円安の輸入コスト増を自社で被っている企業。
- 単一地域への輸出依存度が高すぎる企業:特定国の関税引き上げや規制変更、景気減速の直撃を受けやすいポートフォリオの企業。
【日本 輸出 企業】に関するよくある質問(FAQ)
Q1:日本の輸出企業の中で、最も海外売上比率が高い業種や企業はどこですか?
A1:半導体製造装置メーカー(東京エレクトロン、ディスコ、アドバンテスト等)や、電子部品メーカー(村田製作所、TDK等)、FA機器・ロボットメーカー(ファナック等)が突出しています。これらの企業は海外売上比率が80%〜90%を超えており、世界中の工場やハイテク製品のサプライチェーンに組み込まれています。
Q2:円安が進んでいるのに、日本の貿易収支が赤字になりやすいのはなぜですか?
A2:主な理由は、主要メーカーが現地生産へシフトしたことで円安による「輸出数量の急増」が起きにくくなった一方、エネルギー(原油・LNG・石炭)や食料、原材料の多くを輸入に頼っているため「輸入金額の膨張」が輸出金額の伸びを上回りやすいためです。
Q3:自動車や半導体以外で、世界シェアが高い日本の強み輸出品目は何ですか?
A3:工作機械、建設機械(コマツなど)、医療用内視鏡(オリンパスなど)、炭素繊維(東レなど)、半導体シリコンウエハ(信越化学工業、SUMCOなど)、フォトレジストをはじめとする高機能化学材料が挙げられます。いずれも高度なすり合わせ技術と品質管理が求められるBtoB分野で圧倒的なシェアを保持しています。
日本の輸出産業は、過去の成功体験であった「安価な通貨を背景にした大量輸出モデル」から、圧倒的な技術的優位性を背景にした「高付加価値ソリューション輸出モデル」へと着実に進化を遂げています。
世界的な産業変革や地政学的リスクが続く2026年以降のビジネス環境において、企業価値を伸ばし続けるのは、サプライチェーンの要所を握り、世界中の顧客から「その企業でなければならない」と指名される企業群です。為替の短期的な上下動に惑わされることなく、真の価格決定権と技術的参入障壁を持つプレイヤーを見極める姿勢こそが、ビジネスや投資における最大の成功要因となります。