突然の癌告知を受け、心身ともに大きな衝撃を受けている最中に容赦なく突きつけられるのが、高額な医療費の現実です。手術や抗がん剤治療、放射線治療、長期にわたる通院投薬など、治療が高度化するにつれて「手持ちの貯蓄が底をつき、治療を諦めるしかないのか」「家族を巻き込んで生活が破綻してしまうのではないか」と孤独な絶望に苛まれる患者や家族は後を絶ちません。
しかし、日本の医療・社会保障システムには、知っているだけで自己負担を数分の一に圧縮し、手持ち資金がゼロに近い状態からでも治療を継続できる重層的なセーフティネットが存在します。医療機関の現場取材や制度の運用実態に基づき、医療費の未払いや破産を防ぐための実践的な救済手順を解説します。
【2026年最新】癌の治療費が払えない時にまず動くべき「3つの緊急ルート」
治療費の請求額を見てパニックに陥った際、絶対にやってはならないのが「誰にも相談せず独りで抱え込むこと」や「消費者金融などの高利貸しに手を出すこと」です。医療現場には、支払いが困難な患者を保護・誘導するための正規ルートが確立されています。まずは以下の3つのステップを順番に確認してください。
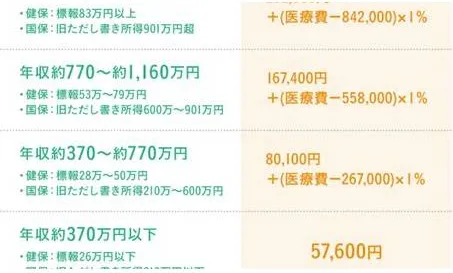
第一に、即座に手配すべきが限度額適用認定証の申請です。通常、健康保険証だけを提示すると窓口負担は3割(原則)となりますが、この認定証を病院の窓口に提示することで、1か月(暦月:1日〜末日)あたりの支払いが所得区分に応じた「自己負担限度額」までに制限されます。マイナ保険証を利用している医療機関であれば、本人の同意のみで窓口での限度額を超える支払いが自動的に免除される仕組みも定着しています。
第二に、すでに手元の請求書が払えない、あるいは今後の見通しが立たない場合は、院内に設置されている「がん相談支援センター」や医療ソーシャルワーカー 相談窓口(MSW)を訪ねてください。MSWは医療費の支払い猶予や制度利用を専門に支援する国家資格者であり、患者の経済状況に応じたオーダーメイドの解決策を提示してくれます。
第三に、会計窓口での病院 治療費 未払い 相談と支払い猶予・分割払いの交渉です。公立・私立を問わず、多くの総合病院にはがん治療費 払えない 分納(分割納付)の規約が用意されています。「今月は2万円、翌月に残額を充当する」といった現実的な返済計画を誓約することで、督促を止め、治療を中断することなく通院を継続できます。
医療費を劇的に圧縮する公的支援制度一覧|自己負担と活用条件の比較
癌治療に伴う経済的負担を軽減するため、国や自治体、公的保険組合には複数の強力な支援制度が用意されています。自身の就労状況や世帯年収に合わせて最適な組み合わせを選択することが、生活防衛の鍵を握ります。
| 制度・支援策 | 詳細・数値データ・給付基準 | 一般的な対象者・条件 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 高額療養費制度 | 年収約370万〜770万円世帯で月額約8万〜9万円が上限。直近12か月で3回以上該当すると4回目から「多数回該当」で上限44,400円に減額。 | 公的医療保険に加入している全被保険者・被扶養者 | 治療が長期化する抗がん剤治療では多数回該当の恩恵が大きい。世帯合算(同一世帯で各21,000円以上)も併用必須。 |
| 高額医療費貸付制度 | 高額療養費として支給見込み額の8割〜9割を無利子で即時貸し付け(協会けんぽ等)。 | 窓口負担が高額になり、一時的な立て替え資金が不足している加入者 | 限度額適用認定証が間に合わなかった場合の一時しのぎとして有効。返済は後日支給される高額療養費と相殺。 |
| 傷病手当金 | 休業前の給与(標準報酬月額)の約3分の2(67%)を支給。通算で最長1年6か月受給可能。 | 健康保険(社会保険)に加入しており、癌治療で連続4日以上就労不能となった会社員 | 国民健康保険加入者(自営業・フリーランス)には原則適用されないため、自治体の独自給付や民間就業不能保険の確認が必要。 |
| 無料低額診療事業 | 保険診療の自己負担分を全額免除、または10%〜50%減額(病院ごとの独自基準による)。 | 低所得者、失業者、住居喪失者など生計困難者(無料低額診療事業 対象病院を受診) | 社会福祉法人や済生会、民医連傘下の医療機関で実施。対象病院への転院も含めてMSWと相談する価値が高い。 |
| 生活保護(医療扶助) | 医療費の自己負担が0円。生活扶助費も支給され、治療中の生活基盤が保証される。 | 資産、預貯金、稼働能力、他制度を全て活用しても最低生活費を下回る困窮世帯 | 「治療中だけの一時受給」や、寛解・就労再開に伴う廃止も可能。命を守る最終防衛線として躊躇すべきではない。 |
「手持ちの現金がない」ときの現場対処法|分納相談・貸付・保険金請求
退院時や高額な抗がん剤の投与日に手持ち資金が不足している場合、現場で即座に実行できる3つの実務があります。
一つ目は、病院の医事課窓口で行うがん治療費 払えない 分納の交渉です。病院側も未回収金リスクを恐れているため、誠実に「毎月〇万円ずつであれば確実に支払える」という計画を提示すれば、ほとんどの施設で柔軟な分割対応が認められます。誓約書や口座振替依頼書の記入で手続きが完了することが一般的です。
二つ目は、各健康保険組合が実施する高額医療費貸付制度の活用です。限度額適用認定証の発行が間に合わず、数百万円単位の3割負担分を一時的に請求された場合でも、この制度を利用すれば自己負担限度額を超える見込み分の8〜9割が無利子で貸し出されます。最終的に戻ってくる高額療養費で自動清算されるため、手元のキャッシュフロー破綻を完全に回避できます。
三つ目は、加入しているがん保険 給付金 請求の迅速化です。多くの生命保険会社では、WEB申請による「診断書不要(領収書・診療明細書のアップロードのみ)」での即日〜3営業日以内の迅速給付が標準化しています。「診断給付金(一時金100万円〜200万円)」が下りれば、当面の医療費や生活費の心配は一気に解消されます。告知を受けた段階で、証券の有無と給付条件を即座に確認してください。
先進医療や高額抗がん剤治療の費用負担をどう軽減するか?
癌の標準治療(手術、放射線、一般的な化学療法)は公的医療保険の対象ですが、陽子線治療や重粒子線治療といった「先進医療」、あるいは国内未承認薬を使用する自由診療では、全額自己負担となり数百万円単位の支出が発生することがあります。この負担を抑える手段を把握しておく必要があります。
公的制度の枠組みで先進医療を受ける場合、診察料や検査代、入院料などの基本部分は保険診療(高額療養費制度の対象)が適用され、先進医療にかかる技術料部分のみが全額自己負担となります。先進医療特約付きの民間保険に加入していれば、技術料実費(最大2,000万円程度まで)が全額給付されるため、手出しはゼロになります。
また、確定申告で行う医療費控除 手続きも不可欠です。本人だけでなく生計を一にする家族全員分の年間医療費が10万円(総所得金額が200万円未満の場合はその5%)を超えた場合、所得税の還付と翌年度の住民税減額が受けられます。通院にかかった電車・バス代、医師の指示によるコルセット等の器具代も対象となるため、領収書は1円単位で保管しておくことが基本です。
治療と休職による収入激減をカバーする「生活防衛のセーフティネット」
癌治療において患者を最も追い詰めるのは、治療費の支出そのものよりも「休職・退職による収入の途絶」です。体調不良で働けない期間の生活を守る制度をフル活用しなければなりません。
会社員や公務員の場合、傷病手当金 がん休業を活用することで、給与の約3分の2が最長1年6か月にわたって非課税で支給されます。これにより、最低限の家賃や光熱費、食費を維持しながら治療に専念することが可能です。加えて、治療に伴い重い後遺症が残ったり、日常生活に著しい制限が生じた場合は、国民年金・厚生年金の「障害年金」を請求できる権利も発生します。
どうしても就労が困難で貯蓄も尽きた場合、がん治療費 払えない 生活保護の申請は決して恥ずかしいことではありません。生活保護制度の「医療扶助」が適用されれば、癌治療にかかる一切の費用が国および自治体の全額負担となり、窓口での支払いは完全になくなります。病状が回復して再び働ける状態になれば保護を脱退できるため、命をつなぐための正当な権利として認識すべきです。
【実態検証】患者・家族が陥りがちな3大盲点と心理的トラップ
医療現場の取材を通じて見えてくるのは、制度の存在を知らないこと以上に、「誤った思い込み」によって自ら救済の扉を閉ざしてしまうケースの多さです。
第一の誤解は、「治療費が払えないと言ったら、治療を拒否されたり追い出されたりするのではないか」という恐怖心です。医師法第19条には「応招義務」が定められており、正当な事由なく診療を拒否することは禁じられています。支払い能力に不安があることを早期に開示したからといって、投薬や手術が一方的に打ち切られることはありません。むしろ早期に相談することで、院内スタッフが総出で利用可能な制度を探してくれます。
第二の盲点は、「未払いが生じると即座に信用情報機関(ブラックリスト)に登録される」という誤解です。医療機関の窓口未払いは、クレジットカードや銀行融資の滞納とは異なり、直ちに個人信用情報へ登録されることは原則としてありません。ただし、長期にわたり連絡を無視し続けると法的督促や資産差し押さえの手続きに移行するため、誠実な連絡と分納の合意形成が決定的に重要です。
第三の心理的トラップは、家族関係における「無理な共倒れ」です。親や配偶者の治療費を工面するために、子どもが自身の教育資金や生活資金を限界まで削り、共依存的に家庭全体が困窮していく事例が散見されます。個人の資産と家族の生活防衛には明確な「心理的・経済的バウンダリー(境界線)」を引き、公的扶助や低額診療事業を最優先で頼ることが、家族全員を守るための合理的な判断です。
【プロの結論】おすすめできる対応行動と避けるべきNG判断医療費危機に直面した際、迷わず取るべき行動と、絶対に避けるべきNG判断の明確な基準は以下の通りです。
- 推奨される行動:
- 告知を受けたその日のうちにマイナ保険証の限度額適用確認、または健保への限度額適用認定証の申請を行う。
- 支払いに1円でも不安が生じたら、初診の総合病院内にある「がん相談支援センター」のMSWに即時予約を入れる。
- 民間のがん保険・医療保険の契約内容を洗い出し、請求可能な特約(通院特約・先進医療特約・診断一時金)を即座に請求する。
- 絶対に避けるべきNG判断:
- 請求書を放置し、医療機関からの連絡や督促状を無視し続けること。
- 高金利のカードローンや親族からの無理な借金で一時しのぎをすること。
- お金がないことを理由に、主治医に無断で服薬を減らしたり通院を自己中断すること。
【癌 治療 費 払え ない】に関するよくある質問(FAQ)
Q1:限度額適用認定証の申請が治療開始に間に合わなかった場合はどうなりますか?
A1:窓口でいったん3割負担額を支払った後でも、後日加入している健康保険組合に「高額療養費支給申請書」を提出すれば、自己負担限度額を超えた金額が約3か月後に口座へ全額還付されます。また、一時的な立て替え資金すら手元にない場合は、無利子で医療費の大部分を借りられる「高額医療費貸付制度」が利用可能です。
Q2:無職や低所得で国民健康保険料を滞納している場合、癌治療は受けられませんか?
A2:国保料を滞納していても、市区町村の窓口で相談すれば一時的な「短期被保険者証」や「弁明の機会」を経て必要な受診資格が確保されます。また、手持ち資金が完全に底をついている場合は、社会福祉法に基づく「無料低額診療事業」を行っている病院を受診することで、初診から自己負担なし、または大幅減額で治療を受けることが可能です。
Q3:ステージが進んで抗がん剤治療が年単位で続く場合、毎月の上限額をさらに下げる方法はありますか?
A3:高額療養費制度の「多数回該当」が適用されます。過去12か月以内に同一世帯で3回以上高額療養費の対象となった場合、4回目以降の自己負担限度額が大幅に引き下げられます(例:一般的な年収世帯であれば月額約8万円から月額44,400円に固定)。加えて、同一保険に加入する家族の医療費も合算して基準を超えれば世帯合算の対象となります。
癌の治療費は、医療技術の進歩に伴い高額化する傾向にありますが、それに対抗するための公的セーフティネットも常に機能しています。2026年現在、マイナ保険証による窓口限度額の自動適用など、患者側の手続き負担を減らす環境整備も急速に進んでいます。
「お金が払えないから死を待つしかない」と追い詰められる必要は一切ありません。請求書を手にして立ちすくむ前に、まずは院内の医療ソーシャルワーカーや自治体の福祉相談窓口に事情をありのまま打ち明けてください。正規の公的制度と分納手続きを正しく活用することが、あなたの命と生活基盤を同時に守るための確実な第一歩となります。