【2026年最新】日本導入の可能性と「月7万円給付案」をめぐる議論の現在地
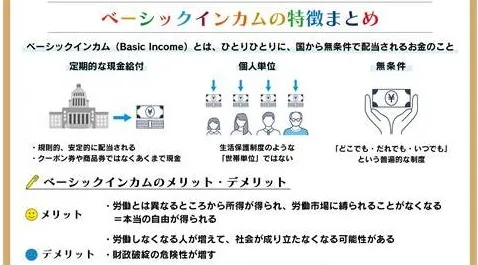
日本国内でベーシックインカムの議論が盛り上がるきっかけとなったのが、実業家のひろゆき(西村博之)氏による提言や、一部政党が政策マニフェストに掲げた「国民1人あたり月額7万円(年間84万円)の一律給付案」です。この提案の根本には、複雑怪奇化した現行の社会保障制度を解体し、極めてシンプルな直接給付に一本化することで、行政コストと不正受給の温床を排除するという狙いがあります。
政治・経済の現場を取材すると、ベーシックインカムの日本導入における可能性は「全面的な一律給付」という形では依然として慎重論が根強いのが実情です。しかし、2024年から2026年にかけてホワイトカラー層の業務を代替し始めた生成AIの影響により、雇用不安を抱える現役世代からの支持は急速に拡大しています。単なる生活困窮者の救済策ではなく、「テクノロジー失業に対する経済的防壁」として政策論争の俎上に載るフェーズへと移行しています。
ベーシックインカムと生活保護の決定的な違い|制度設計の基本を比較
議論の現場で最も混同されやすいのが、ベーシックインカムと生活保護の違いです。生活保護が「資産や収入が一定基準を下回る人」を厳格に選別して支給する(ミーンズテスト)のに対し、ベーシックインカムは「富裕層も貧困層も関係なく無条件で全員に配る」点に決定的な違いがあります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給付対象・条件 | 全国民(無条件・資産審査なし) | 生活困窮者のみ(資産調査・扶養照会あり) | 選別に伴う行政コストと「受給の恥(スティグマ)」を完全に撤廃できる。 |
| 受給額の目安 | 月額約5万〜7万円(想定案) | 月額約10万〜13万円+住宅扶助(単身都市部) | 単身者にとっては現行の生活保護水準を下回るため、重度困窮者への個別手当てが課題。 |
| 就労と受給の関係 | 働いて収入が増えても給付金は減額されない | 働いて得た収入分は保護費から差し引かれる | 「働くと損をする」という“貧困の罠”を根本から解消し、就労インセンティブを阻害しない。 |
| 行政手続きコスト | マイナンバー等を活用した自動振込 | ケースワーカーによる家庭訪問・資産調査(多大な人件費) | 福祉事務所の業務負担を激減させ、社会全体の事務コストを圧縮可能。 |
このように比較すると、ベーシックインカムは「働く意欲を削がないセーフティネット」としての構造的優位性を持つ一方で、給付額を一律に設定する都合上、障害を持つ人や医療費がかさむ高齢者など、個別の支出事情に応じた柔軟な救済が困難になるという二律背反を抱えています。
なぜ進まないのか?莫大な「財源問題」とインフレ懸念の壁
導入を阻む最大の障壁となっているのが、桁外れのベーシックインカムにおける財源問題です。単純計算として、日本の総人口約1億2000万人に対して月7万円(年間84万円)を給付した場合、必要となる国家予算は年間約100兆8000億円に達します。これは一般会計歳出(約110兆円規模)に匹敵する天文学的な数字です。
この巨額資金を捻出するため、推進派からは次のような大胆な財政再編シナリオが提示されています。
- 社会保障制度の統廃合:基礎年金(約25兆円)、生活保護費(約3.7兆円)、雇用保険や各種手当をベーシックインカムに統合・相殺する。
- 所得税改革と給付の相殺:富裕層や高所得者には給付金を配る一方で、税率を引き上げて同額以上を回収する(実質的な所得再配分)。
- 消費税や新税の導入:消費税率の大幅な引き上げ(20%〜25%への改定)や、炭素税・金融所得課税の強化。
しかし、基礎年金や生活保護を完全に廃止しても捻出できる財源はせいぜい30兆〜40兆円程度にとどまります。不足する60兆円以上を増税で賄おうとすれば国民負担率は跳ね上がり、逆に赤字国債の乱発に頼れば通貨価値の暴落を招きます。市場に突如として巨額の現金をばらまくことによるベーシックインカム導入に伴うインフレ懸念は極めて現実的であり、物価高騰によって実質的な購買力が相殺されてしまえば、貧困救済の効果そのものが吹き飛ぶリスクを孕んでいます。
【海外の実験結果】フィンランドや導入国の検証で見えた「労働意欲低下」のウソとホント
反対派が最も強く主張する論点のひとつが、「働かなくてもお金がもらえるなら、人々は怠惰になり働かなくなる」というベーシックインカムによる労働意欲低下の懸念です。この仮説の真偽を確かめるため、世界各地で国家規模・地域規模の社会実験が実施されてきました。
世界的な注目を集めたのが、フィンランドで実施された社会実験の結果です。政府は無作為に選ばれた失業者2,000人に対し、就労の有無にかかわらず月額560ユーロ(当時のレートで約7万円)を2年間にわたって非課税で支給し、通常の失業手当受給者グループと比較検証を行いました。
2020年に公開された最終報告書によると、受給者の就労日数は対照群と比較してわずか年間6日間の増加にとどまり、目覚ましい雇用創出効果は見られませんでした。しかし同時に、「受給によって労働意欲が著しく損なわれた」という証拠も確認されなかったのです。特筆すべきは受給者の心理的変化であり、ストレスの顕著な軽減、うつ症状の改善、社会や政府への信頼度の向上など、精神的健康(メンタルヘルス)の劇的な改善データが示されました。
一方で、スイスでは2016年の国民投票において、成人へ月額2,500フラン(約28万円)を支給する案が反対票76.9%で大差否決されました。また、カナダのオンタリオ州で進められていた給付実験も、政権交代とともに「年間数億ドルの財政負担に見合う成果が見込めない」として中途打ち切りとなりました。ベーシックインカム導入国の失敗理由を分析すると、受給者の労働意欲喪失ではなく、「財政的な持続可能性の欠如」と「納税者層への不公平感」こそが計画頓折の決定打となっていることが分かります。
賛成派vs反対派の論点整理|メリット・デメリットと経済的インパクト
多角的な視点からベーシックインカムのメリット・デメリットおよびベーシックインカムをめぐる賛成・反対の理由を整理すると、単なる経済政策を超えた国家観の対立が見えてきます。
推進派(賛成派)が掲げる主な論拠- 生存権の確実な保障:貧困層が手続きの煩雑さや恥の意識から給付を受けられない「救済漏れ」をゼロにする。
- 雇用の流動化と自己投資:食いぶちのためのブラック企業労働から解放され、学び直し(リスキリング)や起業、クリエイティブ活動へ挑戦しやすくなる。
- 行政スリム化:社会保障に関わる膨大な審査窓口、不正受給の監視コストを劇的に削減できる。
- 社会保障の「切り捨て」リスク:一律給付の代償として公的年金や高額療養費制度が縮小された場合、多額の医療・介護支援を必要とする社会的弱者がかえって困窮する。
- 悪性インフレと金利上昇:供給能力を超えた需要刺激により物価が跳ね上がり、給付金7万円の価値そのものが目減りする。
- 勤労意識の空洞化:最低賃金レベルの過酷なエッセンシャルワーク(清掃、物流、介護など)の担い手が不足し、社会インフラが維持できなくなる恐れ。
一般に知られていない盲点とネットの誤解|「全員が豊かになる」の罠
SNSやネット掲示板などで散見される最大の誤解は、「今の年金や保険制度、各種手当をすべてそのまま維持した上で、さらに毎月7万円が口座に振り込まれる」という幻想です。しかし、国の歳出構造上、そのような夢のような上乗せは数学的に不可能です。
仮に月7万円のベーシックインカムを導入する場合、「給付の代わりに、現行の公的サービスの自己負担割合が引き上げられる」というトレードオフが不可避となります。健康で滅多に病院に行かない若年単身者にとっては純粋な可処分所得増となる一方、毎月数万円の医療費や介護サービスを利用している高齢者世帯にとっては、手取り給付以上に自己負担額が増加し、実質的な「大増税・福祉カット」になりかねない構造的な盲点が存在します。
【プロの結論】おすすめできるシナリオ・見送るべきシナリオの条件日本における制度改革の行方を判断する際、以下の条件分岐が極めて重要になります。
- 現実的かつ推進すべきシナリオ: 一律の現金給付ではなく、確定申告とマイナンバーを連動させて低所得層にのみ現金を給付する「給付付き税額控除」の導入。または、教育・保育・住居・医療を現物給付で無償化する「ベーシックサービス」の拡充。これであれば年間数兆円規模の現実的な予算で貧困の罠を解除できる。
- 避けるべき危険なシナリオ: 十分な税制改革とインフレ抑制策を講じないまま、選挙目当ての国債増発によって「全国民一律給付」を強行するケース。急激な円安と物価高を招き、中低所得層の生活基盤を根底から破壊する危険性が極めて高い。
【ベーシックインカム】に関するよくある質問(FAQ)
Q1:ベーシックインカムが導入されたら年金や健康保険はどうなりますか?
A1:議論の設計次第ですが、多くの改革案では基礎年金部分(国民年金)がベーシックインカムに統合・一本化される想定となっています。厚生年金の報酬比例部分や国民健康保険の枠組みは残される案が多いものの、財源確保のために自己負担割合の引き上げや保険料率の改定がセットで議論されることが一般的です。
Q2:働かなくても毎月お金がもらえるなら、みんな仕事を辞めてしまいませんか?
A2:フィンランドをはじめとする各国の実験データを見る限り、月7万円程度の給付額であれば「完全に仕事を辞めて何もしなくなる人」はごく少数にとどまります。多くの人はより条件の良い仕事を探すための期間に充てたり、労働時間を少し減らして資格取得や育児に充てたりするなど、前向きな活動へのシフトが確認されています。
Q3:財源は消費税を増税するだけで賄えるのでしょうか?
A3:消費税のみで賄うのは極めて困難です。消費税収は1%あたり約2.8兆円であるため、月7万円給付に必要な約100兆円を消費税だけで調達しようとすれば、税率を30%以上引き上げる計算になります。そのため、所得税の累進課税強化、法人税改革、社会保障給付の相殺など、複数の税制改革を組み合わせることが不可欠となります。
Q4:2026年以降、日本で試験導入される可能性はありますか?
A4:国全体での一斉導入は政治的・財政的ハードルが極めて高いものの、過疎化や人手不足に悩む地方自治体が民間基金や特区制度を活用し、特定地域・限定人数を対象とした「日本版パイロット実験」を実施する動きは十分に考えられます。
ベーシックインカムは、複雑な社会保障制度をシンプルにし、すべての人に最低限のセーフティネットを行き渡らせるという強力な魅力を放っています。しかし、その実現には「年間100兆円を超える巨額の財源確保」と「既存の社会保障制度の解体・再編」という、痛みを伴う極めて重い決断が避けられません。
単なる「現金のばらまき」という表層的な議論に惑わされることなく、自分の納めている税金や社会保険料がどう変わり、医療や年金制度がどのように組み替えられるのかという制度全体のバランスを注視していく必要があります。AI革命の進展とともに労働のあり方が激変するこれからの時代、ベーシックインカムという選択肢の議論は、日本社会の未来設計において最大の試金石となっていくはずです。