がん治療の歴史を塗り替えた画期的ながん免疫チェックポイント阻害薬「オプジーボ(一般名:ニボルマブ)」。2014年の登場当初、体重60kgの成人で年間約3,500万円に達すると試算された超高額な薬価は、日本の国民健康保険財政を揺るがす社会問題として列島を震撼させました。患者や家族にとって「命を救う薬だが、破産してしまうのではないか」という切実な恐怖を生んだ記憶は、今なお色濃く残っています。
発売から年月が経過した2026年現在、度重なる薬価制度改革と適応拡大を経て、オプジーボを取り巻く費用事情は根本から様変わりしました。かつての「年間数千万円」という数字だけが一人歩きし、高額療養費制度などの公的支援を知らないまま治療選択に躊躇する患者家族も少なくありません。本稿では、現在の最新薬価から実際の患者負担額、薬価が大幅に引き下げられた構造的背景まで、徹底取材をもとにその全貌を解き明かします。
【2026年最新】オプジーボの薬価は現在いくらか?当初3500万円からの推移
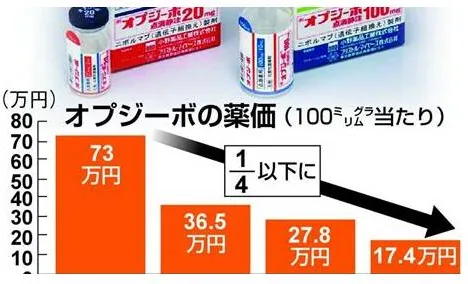
小野薬品工業が製造販売を手がけるオプジーボ(ニボルマブ)の価格は、度重なる薬価引き下げを受けて劇的な変化を遂げました。2014年9月に悪性黒色腫の治療薬として保険収載された当時の薬価は、1瓶100mgあたり約72万9,849円。一般的な成人の用法・用量で計算すると、年間費用は約3,500万円という天文学的な金額でした。
厚生労働省による薬価改定を経て、2026年時点におけるオプジーボの薬価は100mg1瓶あたり約15万2,000円台まで引き下げられています。現在の投与法は、かつての体重換算(3mg/kgを2週間ごと)から「1回240mgを2週間間隔」または「1回480mgを4週間間隔」という固定用量投与が主流です。これにより、計算上の1回あたりの薬剤費用(薬価ベース)は約36万5,000円、年間総薬剤費は約950万円前後(10割相当)へと激減しました。
発売当初と現在の薬剤コストの推移を一覧表で比較すると、その価格急落ぶりが一目で分かります。
| 項目 | 発売当初(2014年) | 現在(2026年基準) | 編集部の見解・評価 |
|---|---|---|---|
| 規格単価(100mg1瓶) | 729,849円 | 約152,000円 | 当初比で約80%減(約5分の1)まで大幅圧縮。 |
| 標準用法・投与設計 | 体重換算(3mg/kgを2週ごと) | 固定用量(240mg/2週 または 480mg/4週) | 投与管理の効率化と薬剤廃棄ロス削減を実現。 |
| 1回あたりの薬剤費(10割) | 約131万円(体重60kg換算) | 約36万5,000円(240mg換算) | 1回あたりのコスト負担が目に見えて低減。 |
| 年間薬剤費総額(10割) | 約3,500万円 | 約950万円(固定用量継続時) | 国の医療保険財政破綻リスクを回避する水準へ。 |
| 患者月額実質負担(標準世帯) | 高額療養費適用で約8万〜9万円 | 高額療養費適用で約8万〜9万円(多数回該当で4.4万円) | 保険制度がある限り、患者の窓口負担上限は変わらず維持。 |
表から分かる決定的な事実は、「薬価そのものは約5分の1に激減したものの、患者個人の月々の支払い上限額は高額療養費制度によって当初から手厚く守られていた」という構造です。薬価引き下げは、患者個人の月額負担を減らすというよりも、日本全体の公的医療保険財政を守るために断行された措置であることが浮き彫りになります。
なぜ大幅に下がったのか?オプジーボ薬価引き下げの裏事情と制度改革
画期的な新薬が、わずか十数年の間にここまで急激に薬価を引き下げられた事例は日本の医薬品行政において極めて異例です。その決定打となったのは、「対象患者数の爆発的拡大」と「医療保険財政の逼迫危機」でした。
オプジーボは当初、国内患者数が年間数百人程度とされる希少がん「根治切除不能な悪性黒色腫」を対象として承認されました。希少疾患用医薬品(オーファンドラッグ)は開発費を回収するため、患者数が少ない分だけ1人あたりの薬価が高く設定される慣例があります。73万円という破格の初期価格は、市場規模の小ささを前提にしたものでした。
事態が一変したのは2015年末、患者数が桁違いに多い「非小細胞肺がん」への適応拡大が承認された瞬間です。対象患者が一気に数万人規模へと膨れ上がり、現状の薬価を放置すれば「オプジーボ単体で国全体の医療費を年間1兆円以上押し上げる」という試算が財務省や厚生労働省の中央社会保険医療協議会(中医協)で示され、強烈な危機感が走りました。
事態を重く見た政府は、本来2年に1度行われる通常の改定サイクルを前倒しし、2017年2月に緊急措置として薬価を一挙に50%引き下げるという前代未聞の奇策を実行。さらにその後、市場規模が年間1,000億円を超える巨大新薬の価格を強制的に引き下げるルール「特例拡大再算定」を新設しました。小野薬品工業にとっては開発投資の回収モデルが大きく覆される痛手となりましたが、胃がんや食道がんなどへのさらなる適応拡大に伴い、薬価は段階的に削られ続け、現在の水準に落ち着いたという舞台裏があります。
【自己負担額シミュレーション】3割負担と高額療養費制度で実際の支払いはいくら?
オプジーボによる治療を検討する患者やその家族にとって、最も切実な問いは「結局、毎月いくら支払えばよいのか」という点に尽きます。
健康保険証を提示した3割負担の額面だけで計算すると、1回投与(240mg)あたりの支払額は約11万円、月2回投与で約22万円となります。一見すると一般家庭には到底維持できない金額に思えますが、日本の公的医療保険には「高額療養費制度」が存在するため、額面どおり全額を負担する必要は一切ありません。
患者の年齢区分(70歳未満・70歳以上)および年収区分に応じた、オプジーボ治療時のリアルな月額自己負担額は以下のとおりです。
70歳未満の場合の自己負担限度額(月額)年収区分ごとに1か月(1日〜末日)あたりの支払い上限が法的に固定されています。
・年収約370万〜770万円(標準世帯・区分ウ):
計算式「80,100円 +(総医療費 − 267,000円)× 1%」に基づき、月2回投与時の自己負担額は約8万5,000円〜9万円前後となります。さらに直近12か月間で高額療養費に該当した月が3か月以上ある場合、4か月目からは「多数回該当」が適用され、上限額は一律4万4,400円に下がります。
・年収約770万〜1,160万円(上位所得者・区分イ):
計算式「167,400円 +(総医療費 − 558,000円)× 1%」が適用され、自己負担額は月額約17万5,000円前後、多数回該当では9万3,000円となります。
・住民税非課税世帯(区分オ):
所得に関わらず、月額上限は一律3万5,400円(多数回該当でも同額)に抑えられます。
治療を受ける際は、事前に加入している健康保険組合や協会けんぽへ申請し、「限度額適用認定証」の交付を受けて病院の窓口に提示することが必須です。これを行えば、窓口での支払いは最初から上限額までとなり、一時的に数百万円を立て替えるリスクを完全に回避できます。
また、1年間(1月1日〜12月31日)に実際に支払った自己負担額が10万円(総所得金額が200万円未満の場合は総所得金額の5%)を超えた分については、確定申告で「医療費控除」を申請することで所得税の還付と翌年度の住民税減額を受けることが可能です。通院のための交通費(電車・バス代、容態によってやむを得ない場合のタクシー代)も対象となるため、領収書は1枚残らず保管しておくのが鉄則です。
オプジーボの保険適用条件と適応がん種|自費診療となるケースの境界線
オプジーボは「どんながんであっても投与できる万能薬」ではありません。高額療養費制度による手厚い保障を受ける大前提として、厚生労働省が定めた「保険適用条件」を厳密に満たしている必要があります。
2026年現在、オプジーボが保険適用を受けている主要ながん種は以下のとおりです。
・悪性黒色腫(メラノーマ)
・切除不能な進行・再発の非小細胞肺がん
・根治切除不能または転移性の腎細胞がん
・再発または難治性の古典的ホジキンリンパ腫
・再発または遠隔転移を有する頭頸部がん
・治癒切除不能な進行・再発の胃がん
・切除不能な進行・再発の悪性胸膜中皮腫
・がん化学療法後に増悪した治癒切除不能な進行・再発の食道がん
・高いマイクロサテライト不安定性(MSI-High)を有する結腸・直腸がん
・根治切除不能な尿路上皮がん
保険適用を受けるには、単に対象のがん種であるだけでなく、「標準的な一次治療(抗がん剤治療など)に抵抗性を示した後の二次治療以降であること」や、腫瘍組織における「PD-L1タンパク質の発現率検査」、あるいはバイオマーカー検査の結果が規定の陽性基準を満たしていることが条件付けられているケースが少なくありません。
臨床ガイドライン上の要件から外れ、承認されていないがん種や適応基準を満たさない段階でオプジーボを使用する場合、それは「自費診療(自由診療)」の扱いになります。自費診療となった場合、薬価だけでなく診察料・検査料・入院料など関連するすべての医療費に保険が適用されず、全額10割負担となる「混合診療の禁止ルール」が適用されます。この場合、1回の点滴投与だけで数十万円、年間で1,000万円前後の自己負担が完全に自腹となるため、制度の適用範囲か否かの見極めは命運を分けます。
【実態検証】患者家族の生の声と治療現場で見えたリアルな摩擦
オプジーボの薬価引き下げと高額療養費制度により、経済的なハードルは大幅に下がったように見えます。しかし、実際の臨床現場や患者コミュニティ(知恵袋、SNS、がん患者会)に耳を傾けると、制度上の数字だけでは見えてこない別の「現実の摩擦」が浮かび上がってきます。
都内大学病院のがん専門看護師は、現場のリアルを次のように語ります。
「『高額療養費で月4万数千円になるから大丈夫』と安心して治療を開始されたご家族でも、治療が1年、2年と長期化するにつれてボディブローのように家計が削られていく現実があります。また、オプジーボには特有の『免疫関連有害事象(irAE)』が存在し、間質性肺炎、重度の腸炎、甲状腺機能低下症、劇症1型糖尿病などが突然生じることがあります。これらの副作用を抑えるための緊急入院費用や高額な免疫抑制剤の併用、頻回なCT検査費用は別途加算されるため、毎月の医療費支払いは常に上限額いっぱいまで張り付くことになります」
加えて、患者コミュニティでは「仕事を休職・退職せざるを得なくなったことによる世帯年収の激減」を嘆く声が後を絶ちません。たとえ月々の出費が4万4,400円であっても、世帯主の収入が途絶えた状態での固定支出は家計を急速に圧迫します。「医療費そのものは制度で守られても、生活防衛と就労継続の支援体制が追いついていない」という点が、2026年の今なお現場で苦悩が絶えない根本原因です。
一般に知られていない盲点とネットの誤解
インターネット上や民間の自由診療クリニックの広告には、オプジーボに関する誤解を招く言説が溢れています。患者が不利益を被らないために知っておくべき決定的な盲点を暴きます。
誤解1:「自費診療クリニックで打てば、がんが消える夢の特効薬」という幻想自由診療を掲げる一部の美容・再生医療系クリニックが「ステージIVのがんでも奇跡の治癒」「副作用のない最新免疫療法」と謳い、承認外のがん患者に対してオプジーボを1回数十万〜百万円で投与するケースが後を絶ちません。
しかし、オプジーボ単剤での奏効率(腫瘍が一定以上縮小する割合)はがん種によって異なりますが、およそ20%〜30%程度です。決して全員に劇的な効果が出るわけではありません。加えて、万が一irAEなどの重篤な全身性副作用が起きた際、民間クリニックではICU管理や専門的な解毒・副腎皮質ステロイド大量投与などの救急救命体制が整っていないことが多く、取り返しのつかない事態に陥る危険性が学会から厳重に警告されています。
「高額療養費制度があるから月数万円で済む。民間保険のがん特約は無駄」という極端な言説が散見されます。しかし、前述したとおり、オプジーボ治療は年単位の長期戦になることが多く、多数回該当であっても年間50万〜60万円の純粋な医療費支出が数年間続きます。これに入院時食事療養費(1食あたり自己負担額)、差額ベッド代、通院交通費、サプリメント代などが加わると、公的制度の枠外で年間数十万円の持ち出しが確実に発生します。診断一時金や通院給付金が出る民間がん保険の存在価値は、治療が長期化する免疫療法時代においてむしろ高まっています。
【プロの結論】オプジーボ治療を最大限活用できる人と注意すべき人の条件医療的エビデンスと経済的現実を冷静に照らし合わせたとき、オプジーボを選択するにあたっての明確な判断基準は以下のとおりです。
【推奨できる人・恩恵を最大化できる条件】
・保険適用の承認基準(がん種・進行度・既治療歴・バイオマーカー条件)を完全に満たしている
・irAE管理の経験豊富な「がん診療連携拠点病院」などの総合医療機関に通院している
・限度額適用認定証を治療開始前に速やかに取得し、高額療養費の多数回該当を活用できる
・治療が1〜2年長期化しても世帯の生活費を圧迫しない貯蓄または民間給付金のバックボーンがある
【見送るべき・極めて慎重な判断が必要な条件】
・保険適用外の適応症に対し、自己資金数百万〜数千万円を投じて民間クリニックでの自由診療を検討している
・重度の自己免疫疾患(関節リウマチ、多発性硬化症、間質性肺炎など)の持病があり、irAEの致命的悪化リスクが高い
・副作用発症時に24時間対応できる緊急搬送体制や専門医連携を持たない施設での投与
【オプジーボ 価格】に関するよくある質問(FAQ)
Q1:オプジーボの投与頻度と、通院1回あたりの実際の窓口負担はいくらですか?
A1:現在の標準用法では、2週間に1回(240mg投与)または4週間に1回(480mg投与)が基本です。3割負担の額面では1回約11万〜22万円ですが、限度額適用認定証を提示していれば、年収約370万〜770万円の方の場合、月初から数えて上限(月額約8万〜9万円)に達した時点でそれ以上の請求はストップします。同月内の2回目の投与日は、薬局の調剤費や基本再診料程度の数百円〜千数百円で済む形になります。
Q2:定年退職して年金暮らし(無職)の場合、オプジーボの自己負担はどうなりますか?
A2:70歳以上で住民税非課税世帯の場合、高額療養費の月額上限はわずか1万5,000円〜2万4,600円程度に設定されています。一般所得(年収約156万〜約370万円)の70歳以上であれば月額上限は1万8,000円(年間上限14万4,000円の外来特例)または多数回該当4万4,400円となり、現役世代よりもさらに大幅に自己負担が軽減されます。
Q3:オプジーボと他の抗がん剤(ヤーボイ等)を併用すると費用は2倍になりますか?
A3:悪性黒色腫や腎細胞がん、非小細胞肺がんなどでは、オプジーボと別の免疫チェックポイント阻害薬「ヤーボイ(イピリムマブ)」を併用する治療法があります。薬剤費の総額(10割)は跳ね上がりますが、保険適用内の治療である限り、患者が窓口で支払う上限額は「高額療養費制度」の同一枠内に収まるため、支払う自己負担額が2倍になることはありません。
Q4:効果が出ている場合、オプジーボは何年間投与し続ける必要がありますか?
A4:がん種や臨床試験のデータによって異なりますが、現在では「最大2年間」を一つの投与上限の目安とする運用が広がっています。完全に効果が持続している場合は2年で投与を終了し、経過観察に移行することが多いため、生涯にわたって費用を払い続けなければならないケースは稀です。
年間3,500万円と騒がれた時代から10年以上が経過し、オプジーボの薬価は制度改革の波を受けて約5分の1にまで下がりました。しかし、薬剤そのものの価格がどれほど下がろうとも、日本の充実した国民皆保険制度と高額療養費制度を活用する限り、「患者が実際に支払う月額費用は当初から一貫して数万円台に守られている」という本質は変わりません。
価格情報に惑わされ、経済的な不安から有効な標準治療を諦めてしまったり、逆に甘い言葉を並べる高額な自費診療クリニックに財産を注ぎ込んでしまったりすることは絶対に避けるべきです。がん拠点病院の主治医や医療ソーシャルワーカー(MSW)と密に連携し、限度額適用認定証の発行と医療費控除の活用を確実に進めることこそが、経済的疲弊を防ぎ、治療に専念するための唯一無二の正攻法です。