事業 費 と は、企業や個人事業主が特定の事業活動を直接推進・継続するために投じられる資金全般を指す概念だ。単なる「支払い」と捉えるか、将来の収益を生み出す「投資」と捉えるかによって、経営の質は劇的に変化する。決算書を前に頭を抱える経営者や財務担当者にとって、この区分は避けて通れないテーマだ。
日々の記帳業務で何気なく処理されるコストだが、実のところ事業 費 と は組織の成長スピードと手元に残る純利益の額をダイレクトに左右する鍵である。外部に向けた開示と社内での経営判断、双方でこの費用の扱いを誤れば、思わぬ課税リスクやキャッシュフローの悪化を招きかねない。最新のトレンドを踏まえ、その実態と具体的な活用法をあぶり出していく。
経費・販管費との決定的な違い:財務会計と管理会計の視点
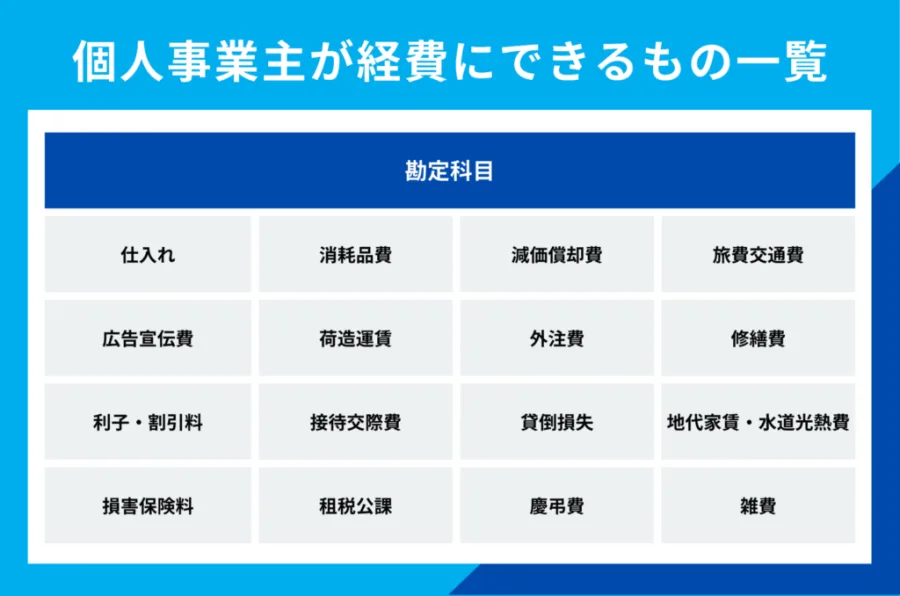
現場で最も頻繁に発生する混乱が、「経費」や「販管費」との言葉の混同だ。実務において、これらは似て非なる目的で使い分けられている。
法的な外部開示を目的とする財務会計において、決算書の損益計算書には「売上原価」と販売費及び一般管理費(販管費)が明確に区分されて記載される。前者が商品やサービスの製造・仕入れに直接かかった費用であるのに対し、後者は営業活動や本社維持に必要な間接費だ。一方、自社の戦略立案に用いる管理会計の世界では、特定のプロジェクトや事業ユニットに紐づくすべての支出を総称して「事業費」と呼ぶケースが多い。
つまり、会計基準上の勘定科目名というよりも、事業活動の「目的」に着目した実質的な括りこそが事業費の本質と言える。この構造を理解していないと、プロジェクト単体の採算性を見誤るリスクが高まるのだ。
制度の裏側:国税庁と経済産業省が求める明確な区分と補助金活用
公的機関の視線も、費用の性質には格別厳しい。税務調査を司る国税庁のスタンスは明確だ。損金として算入できる費用が「事業の遂行上、直接必要であったか」を厳密にチェックする。私的な支出や事業との関連性が曖昧なコストを事業費として混入させれば、過少申告加算税などのペナルティが容赦なく課される。
対照的に、産業振興を掲げる経済産業省の施策においては、事業費は「未来への成長資材」として位置づけられる。たとえば、多くの企業が活用した事業再構築補助金事業をはじめとする各種成長支援施策においても、交付対象となる「補助事業費」の範囲は厳しく指定されていた。単なる手元資金の補填ではなく、事業を再構築・拡大するための設備投資やシステム構築費であることが要件となる。
行政のルールを味方につけるには、単に領収書を保管するだけでなく、「どの事業のどんな成果のために支払ったのか」という客観的なエビデンスを残し続ける姿勢が不可欠だ。
経営の神様・稲盛和夫氏の「アメーバ経営」に学ぶコストの最適化
事業費の管理において、今なお強烈な示唆を与えてくれるのが、京セラやJALを再建に導いた稲盛和夫氏の経営哲学だ。彼が提唱した「アメーバ経営」の本質は、組織を小集団に分け、各ユニットの採算を分単位・円単位で可視化することにある。
稲盛哲学において、事業費は「売上を最大限に伸ばし、経費を最小限に抑える」ための直感的なバロメーターだった。多くの企業では、全社共通の販管費を各部署に一律で割り振るアロケーション(費用配賦)を行うが、これでは現場の当事者意識が薄れる。自らのユニットがどれだけの事業費を使い、いくらの付加価値を生み出したのか。この感覚を徹底的に研ぎ澄ますことこそが、真のコスト削減を生む。
2026年最新の節税・コスト削減手法と失敗しない予算管理の秘訣
「コストを削れば利益が出る」という単純な足し算・引き算の時代は終わった。2026年の不透明なビジネス環境において利益を最大化するには、極めて攻めた予算管理と節税戦略が求められる。
まず押さえるべきは、ゼロベース予算(ZBB)の導入だ。前年度の予算をベースに数%増減させる従来の慣行を捨て、すべての事業費を毎年ゼロから精査する。特にソフトウェアのサブスクリプション費用や外部委託費は、使われていないライセンスや形骸化した業務が放置されがちな「コストのブラックボックス」となっている。これらを一掃するだけで、年間の事業費を5〜15%削減することも珍しくない。
さらに節税の観点では、単なる経費計上にとどまらず、少額減価償却資産の特例やデジタル投資関連の税制優遇措置をフル活用することが鉄則だ。事業費として支払った金額を「当期の損金」にするのか、「資産計上して減価償却」するのかのシミュレーションを事前に行うことで、キャッシュフローを圧倒的に優位に保つことができる。
会計・財務サービス業の最前線:SaaSツールによる可視化のリアル
こうした高度なコスト管理を、手作業のExcelで行うのはもはや現実的ではない。拡大を続ける会計・財務サービス業の現場では、クラウド型SaaSの導入が標準装備となった。
業界を牽引するfreee会計やマネーフォワード クラウドといった最新プラットフォームは、クレジットカードや銀行口座、ECサイトとの自動連携にとどまらず、プロジェクトごとの損益管理をリアルタイムで分析する機能を備えている。従来は決算期末にならないと見えてこなかった「プロジェクト別の事業費率」が、日次ベースでモニタリング可能になったのだ。
これにより、赤字の兆候を見つけた段階で即座に予算を修正する、あるいは収益性の高い事業へ即座にリソースを集中させるといった、機動的な経営判断が可能となっている。
無駄な支出を未来の利益へ換えるための行動指針
事業費のあり方を見直すことは、企業の体質そのものを劇的に変える作業にほかならない。数字の羅列に追われる作業から脱却し、コストの一円一円がどのような価値を生み出しているのかを問い続ける必要がある。
自社の損益計算書と向き合い、管理会計の視点を取り入れ、最新のクラウドインフラを使いこなす。それこそが、激変する市場を生き抜き、持続可能な高収益体質を築き上げる唯一の道筋である。