経過 勘定 と は、企業の決算期末において収益や費用を正しい会計期間へ適切に配分するために用いられる勘定科目、およびその処理手続きの総称だ。現金の出入りという目に見えるキャッシュの動きだけに囚われていては、当期の正確な経営成績を見誤ってしまう。サービスを実際に提供したのか、あるいは代金を事前に支払ったのかという経済的事実の発生に照らし合わせ、帳簿を整える作業こそが決算実務の成否を分ける第一歩となる。
単なる帳簿上のテクニックと思われがちだが、経過 勘定 と は企業の財務的な健全性と対外的信用を担保する極めて重要なメカニズムに他ならない。現金が動いたタイミングと損益が発生したタイミングの「ズレ」を正しく補正しなければ、利益の過大計上や過少計上を招くリスクが高まる。本稿では、2026年現在の最新実務や税務上の注意点を踏まえ、基礎知識から具体的な節税仕訳のコツまでを深く検証していく。
企業会計原則が生んだ「発生主義」と経過勘定の本質
日本の企業会計における根幹をなす規律が「企業会計原則」である。この原則の中で最も重視される考え方の一つが「発生主義」だ。現金の収入や支出があった時ではなく、取引が実際に発生した事実に基づいて損益を認識しなければならないというルールである。
仮に現金主義、すなわち「お金が動いた瞬間」だけで記帳を行うとどうなるだろうか。翌年1年分のオフィスの家賃を年末に一括払いした場合、当期の費用が跳ね上がり、経営実態とは乖離した大赤字が記録されてしまう。これでは株主や金融機関に対する適切な財務報告とは言えない。
そこで必要となるのが経過勘定による調整だ。支払った現金の効力が将来にわたって及ぶ場合や、逆にサービスを提供済みでありながら代金をまだ受け取っていない場合に、期間損益を正しく確定させるための架け橋として機能する。
決算で失敗しない4つの区分(前払費用・未払費用・前受収益・未収収益)徹底解明
決算現場で混乱が生じやすいのが、経過勘定を構成する4つの概念の切り分けだ。資産に計上されるものと負債に計上されるものを明確に区分することが、決算漏れを防ぐ鍵となる。
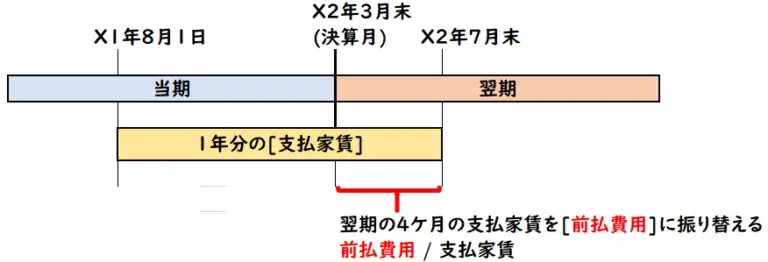
第一に「前払費用」がある。これは一定の契約に基づき継続的なサービスを受ける際、まだ提供されていない将来のサービスに対してあらかじめ支払った費用を指す。例えば、前払いした年間保険料や年間ライセンス料などがこれに該当し、貸借対照表では「資産」として処理される。
第二に「未払費用」だ。すでに継続的なサービスの提供を受けているものの、当期末時点でまだ代金の支払いが完了していないものを意味する。未払いの給与や当月分の電気代などが代表例であり、「負債」に計上される。
第三の「前受収益」は、継続的なサービスを提供する契約において、まだ提供していない将来のサービスに対する対価をあらかじめ受け取った場合に使用する。前払いを受けた年間手付金や保守運用費などが該当し、「負債」に整理される。
第四が「未収収益」である。すでにサービスを提供し終わっているものの、まだ対価の支払いを受けていない収益のことだ。貸付金の未経過利息などが該当し、「資産」に計上される。
これら4区分を誤って処理すると、当期の営業利益や経常利益が歪み、決算修正を余儀なくされる。実務担当者が最も注意を払うべき基本骨格だ。
2026年最新の税務対応と国税庁基準に基づく節税仕訳のコツ
経過勘定は単なる決算整理にとどまらず、適切な税金対策=節税にも直結する。特に注目すべきは、国税庁が定める「短期前払費用の特例」の活用だ。
通常、前払費用は翌期以降の費用となるため当期の損益通算には含められない。しかし、支払った日から1年以内に提供を受けるサービスであり、かつ毎年継続して同等の契約を履行している場合、支払った時点で全額を当期の損益(損金)として計上することが認められている。オフィスの家賃やサーバー費用、保険料などの年払いがその典型例だ。
ただし、税務調査においてこの特例が否認されるケースも少なくない。収益と費用の対応関係が著しく損なわれる場合や、節税目的だけで一時的に年払いを行った場合は適用外とされる。2026年の税務実務においては、契約内容の実態と継続性がより厳格に審査される傾向にあるため、事前の契約書チェックと理由書の保管が欠かせない。
勝島敏明氏らの理論に見る財務会計・決算実務の落とし穴
税務と財務会計の交差点において、歴史的に多くの議論が重ねられてきた。かつて税理士・公認会計士の重鎮であった勝島敏明氏らが論じてきたように、税務上の損金算入基準と会計上の費用認識には、時に微妙なズレが生じる。
財務会計・決算実務の現場では、企業会計原則に従った適正な期間損益計算が求められる一方で、法人税法上の益金・損金計算の確定という要請も同時に満たさなければならない。例えば、未払費用として計上した項目が「確実な債務として成立しているか(債務確定主義)」という点において、税務当局と見解が分かれる事例が後を絶たない。
見積もりで計上した未払費用は、会計上は正当であっても税務上は損金と認められず、申告調整が必要になる場合がある。この財務と税務の乖離を解釈し、適切に申告書へ落とし込む作業こそが、プロの実務家に求められる高度なスキルの見せ所だ。
freee会計やマネーフォワード クラウドを活用した決算漏れ防止策
テクノロジーの進化は、複雑な経過勘定の処理プロセスを劇的に変容させた。現在、中小企業から中堅企業に至るまで導入が進む「freee会計」や「マネーフォワード クラウド」といったクラウド会計ソフトは、決算漏れを防止する強力な武器となっている。
これらのツールは、銀行口座やクレジットカードの利用明細データと直接連携し、定期的に発生する前払費用や未払費用の自動推測・仕訳提案を行う。加えて、翌期首における「再振替仕訳(逆仕訳)」のスケジュール登録も自動化できるため、手作業による転記ミスや計上漏れのリスクは大幅に激減した。
だが、ソフトウェアに依存しすぎるのも危険だ。システムが提案するデフォルトの勘定科目が、自社のビジネスモデルや税法上の特例要件に合致しているかを人間が最終確認する二重のチェック体制が、トラブルを未然に防ぐ生命線となる。
会計・税務業界の最新トレンドと今すぐ見直すべき実務チェック
会計・税務業界を取り巻く環境は、日本公認会計士協会による監査基準の厳格化やデジタル化の波を受けて急速に変化している。過年度の決算訂正や不正会計の防止に向け、経過勘定の妥当性評価に対する視線はこれまで以上に厳しくなっている。
今すぐ自社の決算プロセスを点検するならば、以下のポイントを確認してほしい。
契約書に記載された期間と実際の支払・振込時期がズレていないか。年払いした前払費用について「短期前払費用の特例」を適用するための継続的処理が担保されているか。未収収益や未払費用の計算根拠となる対価の確定資料(見積書・納品書・受領書等)が揃っているか。これらの疑問に即座に答えられる状態を作ることが、決算間際のパニックを防ぎ、税務リスクをゼロに近づける唯一の道である。